投資初心者が知っておくべきリスクの正体!失敗しない向き合い方
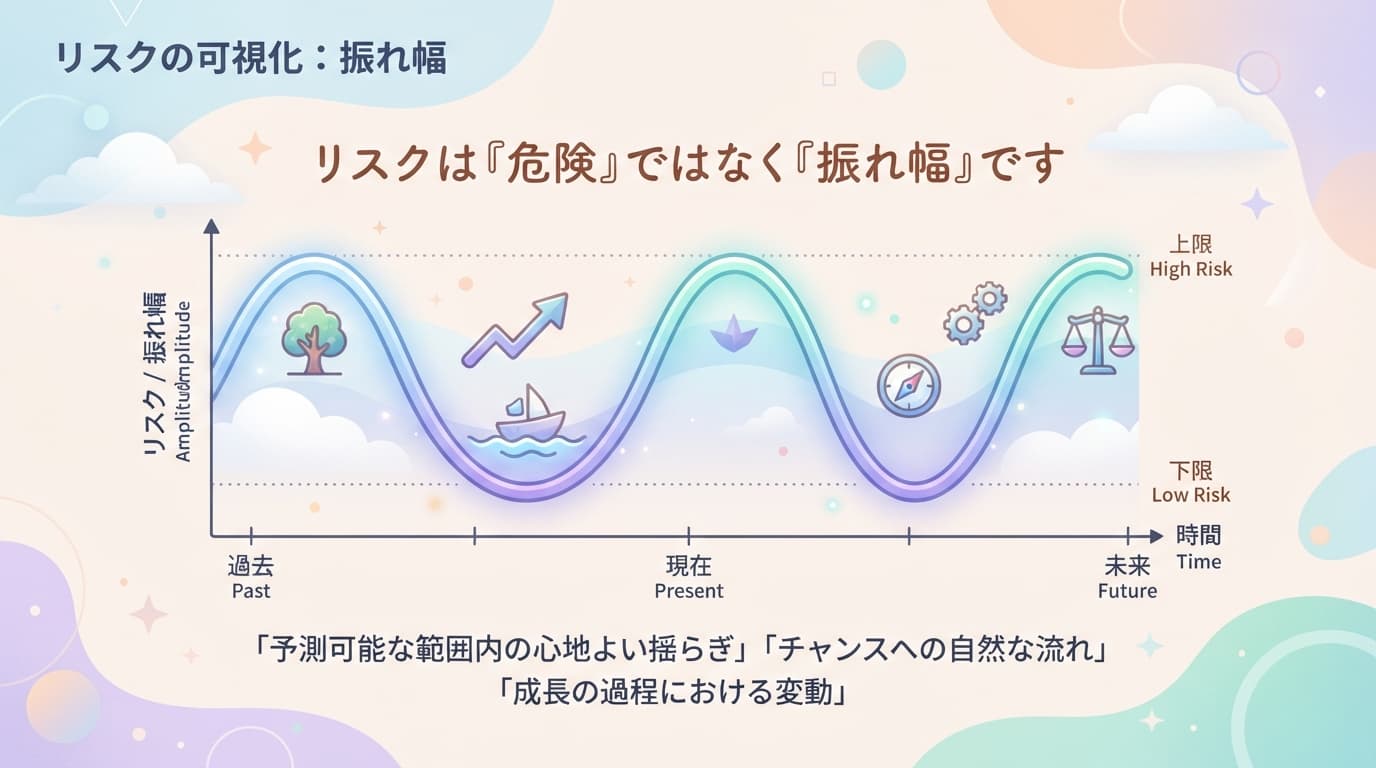
投資を始めようと思ったとき、多くの人が最初に直面するのが「リスク」への不安ではないでしょうか。損をするのが怖い、何が正解かわからないという悩みは、投資初心者にとって避けて通れない感情です。しかし、投資の世界におけるリスクとは、単なる危険のことではなく「収益の振れ幅」を指します。本記事では、リスクの本質を解説します。過度に恐れず、資産を育てるための具体的な向き合い方を紹介します。
投資におけるリスクの正体とは
投資を始める際、多くの人が「リスク」という言葉に恐怖を感じます。しかし、投資の世界におけるリスクとは、決して「損をすること」や「危険な状態」だけを指す言葉ではありません。正しく資産形成を進めるためには、まずこの言葉の定義を正しく理解し、過度な不安を取り除くことが第一歩となります。
投資におけるリスクと一般的な認識の違いを整理すると、以下のようになります。
| 項目 | 一般的な認識 | 投資の定義 |
|---|---|---|
| リスクの意味 | 危険、損失、怖いもの | 結果の不確実性(振れ幅) |
| 期待する結果 | 損失をゼロにしたい | 許容範囲内で利益を狙う |
| 目標 | 失敗を避けること | 継続して運用すること |
このように、投資においてリスクとは「不確実性」、つまり「結果が予測通りにならない可能性」のことを指します。この本質を知ることで、投資に対する向き合い方は大きく変わります。
リスクは危険ではなく振れ幅のこと
投資用語としてのリスクは、あくまで「収益の振れ幅」を意味します。例えば、ある金融商品に投資をした際、期待した利益よりも大きくプラスになる可能性もあれば、逆にマイナスになる可能性もあります。この「プラスにもマイナスにも動く幅」の大きさが、投資におけるリスクの正体です。
つまり、リスクをゼロにすることは、リターンをゼロにすることと同義です。価格が全く変動しない資産には、利益を増やす可能性も存在しません。投資を成功させる鍵は、リスクを危険物として遠ざけることではありません。コントロール可能な振れ幅と捉え、許容範囲内に収めることが重要です。
ローリスク・ハイリターンの罠
投資の世界には「リスクとリターンは表裏一体である」という大原則があります。高いリターンを望むのであれば、相応の大きな価格変動(リスク)を受け入れなければならず、逆にリスクを抑えれば、得られるリターンも限定的になるのが自然の摂理です。
もし「元本保証で、短期間に大きな利益が得られる」といった甘い言葉で勧誘されたとしたら、それは投資の原則から大きく逸脱した「罠」である可能性が高いと考えましょう。特に投資経験が浅い時期は、不自然な高利回りの商品や、仕組みが複雑で理解できない投資話には注意してください。投資の基本は、リスクとリターンのバランスを理解し、堅実な選択を積み重ねることにあります。
リスクをコントロールする3つの鉄則
投資の世界において、リスクを完全にゼロにすることはできません。しかし、投資手法を工夫することで、そのリスクを許容可能な範囲内に抑え、安定した資産形成を目指すことは十分に可能です。投資初心者がまず押さえるべきは「長期」「積立」「分散」という3つの原則です。これらを組み合わせれば、市場の大きな波に翻弄されず、着実に資産を運用できます。
まずは、これら3つの手法がどのようにリスクを軽減し、資産形成に寄与するのかを整理しましょう。
| 手法 | 期待できる効果 | リスク低減の仕組み |
|---|---|---|
| 長期投資 | 複利効果の最大化 | 時間をかけることで価格変動の影響を平準化する |
| 積立投資 | 高値掴みの回避 | 購入時期を分散し、平均取得単価を安定させる |
| 分散投資 | 資産の毀損防止 | 投資対象を分けることで、特定の資産の暴落をカバーする |
長期投資で時間を味方につける
投資において「長期」とは、一般的に10年、20年といった数十年単位の期間を指します。短期的な株価は経済ニュースで激しく上下します。しかし長期間の運用を継続することで、一時的な価格変動の影響を小さくできます。
長期投資の最大のメリットは「複利効果」です。運用で得た利益を再び投資に回すことで、利益が利益を生むサイクルが生まれます。時間は誰にでも平等に与えられた強力な武器であり、運用期間が長ければ長いほど、資産の成長率は加速します。短期的な値動きに一喜一憂せず、一度決めた運用を淡々と続ける姿勢が、結果としてリスクを抑え、資産を育てる近道となるのです。
積立投資で高値掴みを避ける
投資のタイミングを見極めるのは、プロの投資家であっても非常に困難です。そこで有効なのが、決まった金額を定期的に購入する「積立投資」です。これは「ドル・コスト平均法」と呼ばれます。価格が高いときは少なく、安いときは多く購入することで、平均取得単価を平準化します。
例えば、毎月1万円ずつ投資する場合、価格が高い月は購入口数が減り、価格が低い月は購入口数が増えます。これにより、市場の価格変動を味方につけ、高値でまとめて購入してしまう失敗を防ぐことができます。一度設定してしまえば自動的に購入が行われるため、相場をチェックし続ける必要がなく、心理的な負担を大幅に軽減できるのも大きな魅力です。
分散投資で資産を守る
「卵を一つのカゴに盛るな」という投資の格言があるように、すべての資金を一種類の資産に集中させるのは非常に危険です。特定の企業や国、あるいは特定の資産クラス(株式や債券など)だけに投資していると、その対象が暴落した際に資産全体が大きなダメージを受けてしまいます。
リスクを抑えるためには、投資先を「資産クラス」「地域」「時期」に分けることが重要です。例えば、日本だけでなく世界各国の株式や債券を組み合わせることで、どこかの地域が不況でも、別の地域が成長していれば損失を補い合うことができます。このように投資先を広げることで、資産全体の変動幅を抑え、安定したリターンを狙うのが分散投資の基本です。
初心者が陥りやすい心理的な罠と対策
投資において、最大の敵は市場の動きではなく、自分自身の「感情」であると言っても過言ではありません。人間は本能的に、利益を得ることよりも損失を回避することに強いストレスを感じる性質(プロスペクト理論)を持っています。この心理的なバイアスにより、冷静であれば取らないはずの行動をとってしまうことが、投資における失敗の大きな要因となります。
まずは、投資判断を鈍らせる心理的な罠を正しく認識し、それに対抗するための備えをしておくことが重要です。以下に、代表的な心理的傾向とその対策をまとめました。
投資心理の罠と対策
| 心理的傾向 | 投資への悪影響 | 対策 |
|---|---|---|
| 損失回避バイアス | 下落時に恐怖で狼狽売りしてしまう | 長期的な目的を再確認し、放置する |
| 正常性バイアス | 暴落時でも「すぐに戻る」と過信して放置する | 許容度を超えた投資を避け、あらかじめルールを決める |
| 群集心理 | 周囲が買っているからと焦って高値で買ってしまう | 他人の動向に惑わされず、淡々と積立を継続する |
感情に流された売買の危険性
市場が急落した際、多くの投資家は「資産が減っていく恐怖」から、保有している資産を慌てて売却してしまいます。これを「狼狽売り」と呼びます。しかし、歴史的に見れば市場は短期的には上下を繰り返しながらも、長期的には成長してきました。一時的な下落局面で売却することは、将来の回復による利益を取り逃がすだけでなく、損失を確定させる行為に他なりません。
反対に、市場が好調なときに「乗り遅れたくない」という焦りから高値で買い増しをしてしまうのも危険です。感情に左右された売買は、投資戦略の規律を乱し、結果としてパフォーマンスを低下させます。大切なのは、最初から「市場は必ず変動するもの」と割り切り、日々の値動きを一喜一憂の対象ではなく、淡々と経過を観察する対象として捉えるマインドセットを持つことです。
余裕資金で行うことの重要性
投資を長く続けるための最大の秘訣は、精神的な余裕を保つことです。そのためには、投資に回すお金を「余裕資金」に限定することが不可欠です。余裕資金とは、万が一の病気や失業、あるいは急な出費に対応するために必要な「生活防衛資金」を除いた、当面使う予定のないお金を指します。
生活費を投資に回すと、市場が下落した際に不安が生じます。その結果、冷静な判断ができなくなる恐れがあります。
一方で、生活防衛資金がしっかりと確保されていれば、「今は投資した分が下がっていても、生活には何の影響もない」と自分に言い聞かせることができます。この精神的な安定感こそが、市場の暴落時にも売却せずに投資を継続するための最強の武器となります。投資を始める前に、まずは自身の家計を見直し、無理のない範囲で運用をスタートさせましょう。
投資を始める前に決めるべきこと
投資の世界へ足を踏み入れる前に、まずは自分自身の状況を客観的に把握し、ルールを設けておくことが重要です。計画のない投資は、市場の変動に振り回されやすく、途中で挫折する原因となります。以下のチェックリストを活用して、まずは土台を整えましょう。
投資開始前のチェックリスト
| チェック項目 | 確認の目的 | 具体的なアクション |
|---|---|---|
| リスク許容度 | 耐えられる損失額を把握する | 資産の何%が減っても眠れるか考える |
| 投資の目的 | 運用のゴールを明確にする | 老後資金か、教育資金か等を分ける |
| 運用期間 | 時間軸を定める | 目標達成までの年数を逆算する |
| 生活防衛資金 | 精神的な余裕を確保する | 生活費の6〜12ヶ月分を預金で残す |
これらの項目を事前に整理しておけば、相場が急落しても「想定内の変動だ」と冷静に判断できます。投資とは、単に商品を買うことではなく、自分自身の資産と未来を管理するプロセスそのものなのです。
自分のリスク許容度を知る
リスク許容度とは、精神的に耐えられ、かつ生活に支障をきたさない損失の境界線です。これは個人の資産状況や性格によって大きく異なります。
例えば、「資産が一時的に20%減っても、長期的な成長を信じて積立を続けられるか」を想像してみてください。もし、わずかな下落で夜も眠れないほど不安になるのであれば、それはリスクを取りすぎている証拠です。最初は少額から始め、自身の心拍数が上がらない程度の金額設定からスタートし、徐々に慣れていくのが賢明なアプローチです。
目的と期間を明確にする
投資手法は、その目的と期間によって大きく異なります。2026年現在の新NISA制度を活用する場合でも、使い道が決まっていない資金を漫然と運用するのではなく、「何のために、いつ使うお金か」を明確にしましょう。
例えば、10年後の教育資金であれば、目標額から逆算して毎月の積立額を算出します。一方で、20年以上先の老後資金であれば、より株式比率を高めた運用が可能です。目的と期間が定まれば、相場変動も「目標への通過点」と割り切れます。その結果、長期的な運用を継続しやすくなります。
関連コラム

証券会社倒産でも資産は守られる?損失を事業者が負担する仕組み
証券会社が倒産したら預けたお金はどうなる?分別管理と投資者保護基金により、損失が出ても事業者が負担する資産保護の仕組みを解説。

給料以外の収入源をつくる!1年後にいくら戻るか試算して賢く稼ぐ
給料以外の収入源を作りたい方へ。副業と投資それぞれの1年後の収益シミュレーションを徹底解説。現実的な収益化のロードマップと税金の注意点まで、失敗しないための考え方を網羅しました。

10万円から始める投資!初心者が失敗しないために確認すべき3つのこと
10万円から投資を始める初心者が、失敗を避けるために確認すべき3つの基本を解説。生活防衛資金の考え方や長期・積立・分散の重要性を学び、安心して資産形成の第一歩を踏み出しましょう。