預金だけでは足りない?インフレ時代のお金の置き場所と資産形成の鉄則
物価が上昇する現代において、銀行預金だけで資産を持つことは、実質的な価値を減らすリスクがあります。しかし、いきなり全額を投資に回すのは不安という方も多いでしょう。本記事では、預金と投資の役割を整理し、自分にとって最適な「お金の置き場所」を見つけるための考え方を解説します。
なぜ今の時代は預金だけでは足りないのか
将来のためにコツコツと貯金に励むことは素晴らしい習慣ですが、現代の経済環境においては「預金だけで資産を保有し続けること」自体が、実は見えないリスクを孕んでいます。「銀行に預ければ安心」という従来の常識は、インフレや低金利の影響で通用しなくなっています。
資産の大部分を預金で持つことは、「現金」という一つの資産に集中投資しているのと同じです。資産形成を考える上では、預金と投資の特性を正しく理解し、それぞれの役割を使い分ける視点が欠かせません。
預金と投資の特性比較
| 項目 | 預金 | 投資(株式・投資信託) |
|---|---|---|
| 元本保証 | あり(ペイオフ制度) | なし |
| 期待リターン | 低い | 長期的には高い傾向 |
| インフレ耐性 | 弱い | 比較的強い |
| 流動性 | 高い | 商品により異なる |
インフレがもたらす資産の実質価値低下
インフレとは、モノの値段が上がり、相対的にお金の価値が下がる現象を指します。例えば、これまで100円で購入できていたパンが、原材料費や物流費の高騰により120円に値上げされたとしましょう。このとき、あなたの財布の中にある100円の価値は、以前よりも目減りしたことになります。
銀行預金は、額面上の数字が減ることはありません。しかし、物価が上昇し続ける環境下では、預金残高が同じでも「買えるモノの量」は確実に減っていきます。これが「インフレによる実質価値の低下」です。物価上昇率より低い金利での預金は、お金を寝かせている間に購買力を失い続けている状態と言えます。
低金利環境と機会損失の現実
長年続く低金利政策の結果、日本の銀行預金金利は極めて低い水準にとどまっています。仮に物価が年2%のペースで上昇している中で、預金金利がそれを大幅に下回っている場合、資産の価値は実質的にマイナス成長となります。
「投資は怖い」と預金のみを選ぶことは、本来得られたはずの運用益を逃す「機会損失」となります。投資には価格変動のリスクが伴いますが、長期的な視点で見れば、インフレに打ち勝つための資産運用は、資産の価値を維持・向上させるための防衛策として非常に重要な選択肢となります。資産を「守る」ための預金と、「育てる」ための投資を組み合わせるバランス感覚こそが、これからの時代を生き抜くための賢いお金の管理術です。
守りと攻めを分けるお金の置き場所のルール
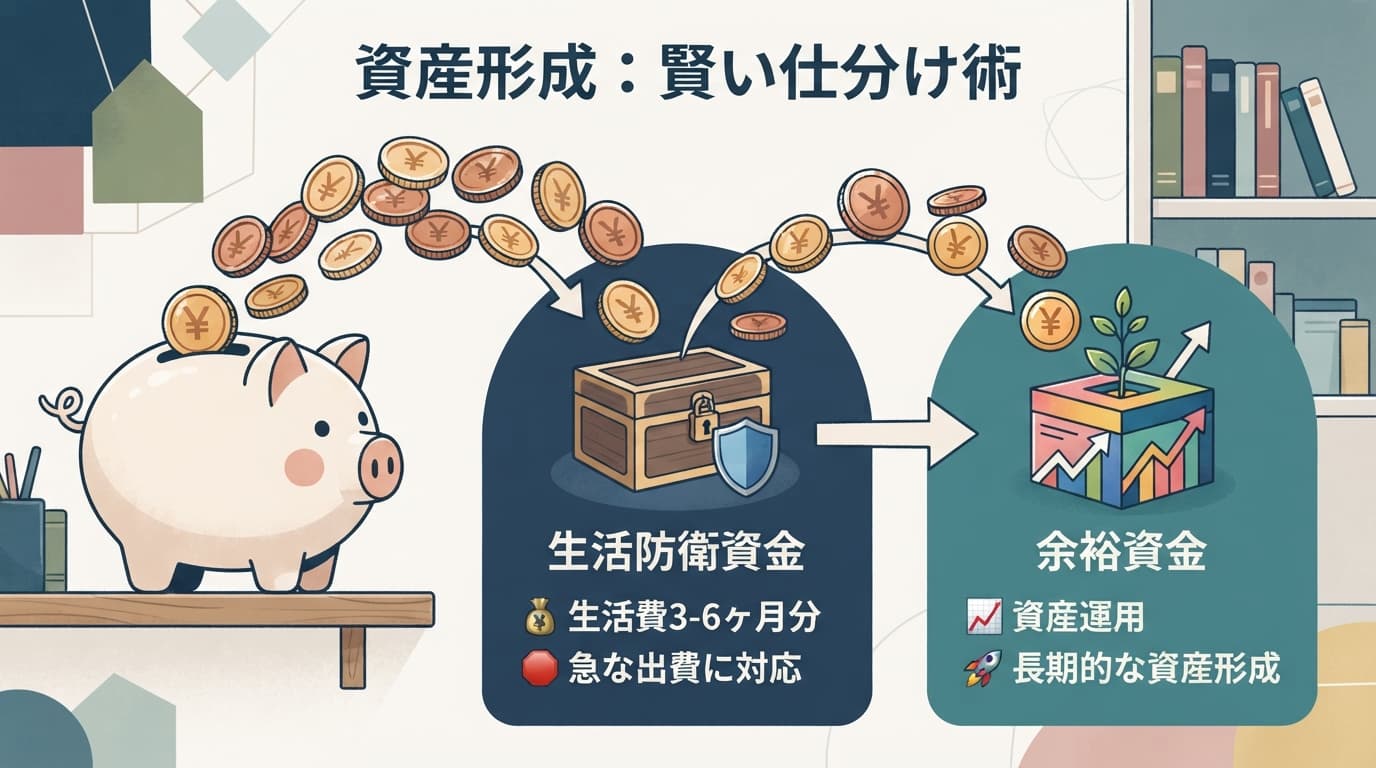
資産形成を成功させるための鉄則は、すべてのお金を同じ目的で扱わないことです。銀行預金と投資は、それぞれ異なる役割を持っています。預金は「守り」の資産として急な事態に備え、投資は「攻め」の資産として将来の成長を目指すものです。
生活費まで投資に回すと、相場下落時に精神的余裕を失い、運用を継続できなくなるリスクがあります。まずは、現在の資金を「生活防衛資金」と「余裕資金」に明確に切り分けることから始めましょう。以下に、資金の分類と役割をまとめました。
| 区分 | 役割 | 置き場所 |
|---|---|---|
| 生活防衛資金 | 急な出費への備え・精神的な安定 | 普通預金・定期預金 |
| 余裕資金 | インフレ対策・資産の成長 | 証券口座(新NISA等) |
このように目的を分けて管理することで、市場の変動に左右されず、長期的な視点で資産形成を継続できるようになります。
生活防衛資金を確保する重要性
生活防衛資金とは、病気や失業、予期せぬ大きな出費が発生した際でも、日常生活を維持するための「守りの現預金」を指します。投資を始める前に、まずはこの資金を確保することが不可欠です。
一般的に、生活防衛資金は「生活費の3〜6ヶ月分」が目安とされています。例えば、毎月の支出が20万円であれば、60万円から120万円を普通預金など、すぐに引き出せる場所に置いておきます。この金額が確保されていれば、「損をしても生活は守られている」という安心感が得られます。暴落時でも冷静な判断が可能になります。生活防衛資金は、投資を成功させるための精神的な土台なのです。
中長期運用に向けた余裕資金の定義
生活防衛資金を確保した上で、なお手元に残るお金が「余裕資金」です。これは、今後5年以上使う予定がなく、長期間運用に回しても生活に支障が出ないお金のことを指します。
余裕資金の考え方は非常にシンプルです。「今すぐ使う予定はないが、将来のために増やしたいお金」を指します。具体的には、5年以内に使う予定がある結婚資金や住宅の頭金などは、価値が変動する投資には向いていません。これらを除いた老後資金や教育費など、将来のために準備するお金が投資に最適です。まずは預金口座の残高から生活防衛資金を引き、残った金額のうち、無理のない範囲で投資を検討してみてください。
初心者でも始めやすい資産運用の第一歩
資産運用を始める際、多くの人が「何から手をつければよいかわからない」という壁に直面します。しかし、現代の日本では、個人の資産形成を強力に後押しする非課税制度が整備されており、初心者こそこれらを活用するのが効率的です。
特に「新NISA」は、運用益が非課税になるという大きなメリットがあり、これから投資を始める方の強力な味方となります。また、老後資金の準備には「iDeCo(個人型確定拠出年金)」も有効な選択肢です。それぞれの特徴を整理した以下の表をご覧ください。
| 制度 | 特徴 | メリット |
|---|---|---|
| 新NISA | 運用益が非課税。いつでも引き出し可能 | 流動性が高く、柔軟な資産形成が可能 |
| iDeCo | 掛金が全額所得控除。原則60歳まで引出不可 | 節税効果が非常に高い老後特化型制度 |
このように、制度ごとの特性を理解し、自分の目的に合わせて組み合わせることが、資産運用の第一歩となります。
新NISAを活用した積立投資の基本
新NISAを活用した資産形成において、最も推奨される手法が「長期・積立・分散」投資です。この手法は、投資のタイミングを計る必要がなく、初心者でも市場の変動リスクを抑えながら、着実に資産を育てることを可能にします。
「長期」で運用することで、複利効果が働き、時間が経つほど資産が増えるスピードが加速します。また、「積立」によって毎月決まった金額を自動的に買い付けることで、価格が高いときは少なく、安いときは多く購入でき、平均購入単価を平準化できます。さらに「分散」として、世界中の株式や債券に投資する投資信託を選びましょう。特定の国や企業の不調による影響を抑えられます。まずは少額からでも、非課税枠を活かしてコツコツと積み立てる習慣を身につけることが、資産形成の王道です。
リスク許容度に応じたポートフォリオ構築
投資には、値動きによる損失の可能性が伴います。この「どれくらいの損失までなら精神的に耐えられるか」という度合いがリスク許容度です。資産運用を成功させる鍵は、自分自身のリスク許容度を正しく把握し、それに適したポートフォリオ(資産の組み合わせ)を組むことにあります。
リスク許容度は、年齢、家族構成、収入、そして投資経験によって大きく異なります。例えば、若い世代でまだライフイベントまで時間がある場合は、株式の比率を高めて積極的にリターンを狙うことも可能です。一方で、教育費や住宅ローンの支払いが控えている場合や、運用期間が短い場合は、債券の比率を高めて安定性を重視する方が賢明です。
重要なのは、他人と比較することではなく、自分が夜ぐっすり眠れる範囲のリスクを取ることです。まずは預金で守りを固めましょう。無理のない範囲で投資比率を調整し、長期的な資産バランスを維持することが大切です。
まとめ:お金の置き場所を見直して将来の安心を築こう
資産形成は、一朝一夕で成し遂げられるものではありません。しかし、預金だけという選択肢から一歩踏み出し、インフレという時代の潮流を理解した上で適切な備えを行うことは、将来の自分自身を守るための最も確実な一歩となります。大切なのは、すべての資産を投資に回すことではなく、守りと攻めの役割を明確に分けることです。
資産形成の全体像を振り返る
資産形成において、現預金は「守り」の役割を担います。生活防衛資金として手元に置いておくことで、予期せぬトラブルや急な出費にも動じない精神的な余裕が生まれます。一方で、将来のインフレに備えて価値を維持・成長させるためには、投資という「攻め」の手段が不可欠です。現預金で安心を確保し、余裕資金で投資を行う。このバランスこそが、長期的な資産形成の土台となります。預金と投資の役割を正しく理解し、自分にとって最適な配分を見つけることが、将来の安心を築くための鍵といえるでしょう。
今日からできるアクションプラン
資産形成を成功させるためには、まずは現状を正しく把握し、小さな一歩を積み重ねることが重要です。まずは生活防衛資金として必要な金額を算出し、それ以外の余剰資金をどのように運用するかを計画しましょう。
以下に、明日から取り組める具体的なアクションプランをまとめました。
| ステップ | 内容 |
|---|---|
| 1. 現状の把握 | 銀行預金の残高を確認し、生活費の何ヶ月分があるか計算する。 |
| 2. 防衛資金の決定 | 生活費の3〜6ヶ月分を目安に「使わないお金」として確保する。 |
| 3. 投資枠の確認 | 新NISAなどの制度を調べ、月々いくら投資に回せるか予算を決める。 |
| 4. 口座開設・設定 | 証券会社の口座を開設し、自動積立の設定を行って運用を開始する。 |
まずは現在の家計を見直し、自分にとって無理のない範囲から資産形成をスタートさせてください。一度設定してしまえば、あとは自動的に運用が積み重なっていきます。将来の自分に「あの時始めておいてよかった」と思えるよう、まずは最初の一歩を踏み出してみましょう。
関連コラム

証券会社倒産でも資産は守られる?損失を事業者が負担する仕組み
証券会社が倒産したら預けたお金はどうなる?分別管理と投資者保護基金により、損失が出ても事業者が負担する資産保護の仕組みを解説。

給料以外の収入源をつくる!1年後にいくら戻るか試算して賢く稼ぐ
給料以外の収入源を作りたい方へ。副業と投資それぞれの1年後の収益シミュレーションを徹底解説。現実的な収益化のロードマップと税金の注意点まで、失敗しないための考え方を網羅しました。

10万円から始める投資!初心者が失敗しないために確認すべき3つのこと
10万円から投資を始める初心者が、失敗を避けるために確認すべき3つの基本を解説。生活防衛資金の考え方や長期・積立・分散の重要性を学び、安心して資産形成の第一歩を踏み出しましょう。