日本版「お金持ち」への道! 歴史とAIが教える、あなただけの資産形成術
「将来のお金の不安を解消したい」「経済的な自由を手に入れたい」
そう願うあなたへ。
本記事では、日本の歴史と最新テクノロジーをもとに、日本で「お金持ち」になるための具体的な方法を紹介します。
単なるお金儲けの話ではなく、あなたの人生を豊かにする資産形成術、そして未来への羅針盤となる情報をお届けします。
さあ、あなたも「お金持ち」への第一歩を踏み出しましょう!
日本の歴史から読み解く、お金持ちの変遷
歴史を紐解くと、時代ごとに「お金持ち」の姿や富を生み出す源泉は大きく変化してきました。江戸時代には商人が、明治・大正時代には国家と共に発展した産業家が、そして戦後には不動産を持つ人々が富を築きました。平成のインターネットバブルを経て、令和の時代は個人の力と最新テクノロジーの融合が、新たな富の形を創り出しています。ここでは、こうした歴史的な変遷を辿りながら、現代において「お金持ち」になるための本質を探ります。
江戸時代の富裕層:商売と金融の融合
江戸時代(1603年~1868年)において、富裕層の源泉は主に「商売」と「金融」にありました。特に、両替商や米問屋といった業種は、現代でいうところの銀行や証券会社、物流業のような役割を担い、巨万の富を築きました。彼らは、全国に張り巡らされた情報網と、各地の物資の需給を巧みに操ることで、莫大な利益を上げました。また、大名貸しといった金融業も盛んに行われ、資金の融通を通じて富を蓄積する人々もいました。この時代、富は単に物を売買するだけでなく、情報と金融の力によって形成されていたのです。
明治~大正時代の富裕層:国家と産業の発展
明治維新(1868年~)以降、日本は急速な近代化を遂げ、富裕層の源泉も変化しました。国家主導の産業振興政策により、銀行、鉄道、鉱山、造船、紡績といった基幹産業が発展しました。これらを率いた財閥(三井、三菱、住友、安田など)が莫大な富を築きました。彼らは、政府との強固な繋がりを持ち、新しい技術や海外の知識を積極的に導入することで、日本の産業発展を牽引しました。この時代、富は国家の発展と密接に結びつき、巨大な産業資本を形成する人々に集まったのです。
戦後~昭和後期の富裕層:不動産が鍵に
第二次世界大戦後、高度経済成長期(1950年代~1970年代初頭)を迎えた日本では、不動産が富裕層形成の大きな要因となりました。特に都市部では、人口の増加と経済発展に伴う地価の急騰により、土地や建物を所有していた人々が大きな資産を築きました。戸建て住宅の分譲、マンション開発、そして土地の賃貸業などが、多くの富裕層を生み出す源泉となったのです。また、この時期に設立された優良企業に勤め、株式を保有していたサラリーマンの中にも、資産を形成する人が現れました。
平成時代の富裕層:インターネットが生んだ新たな富
平成時代(1989年~2019年)は、インターネットの爆発的な普及と共に、富の源泉が大きく多様化しました。IT企業の創業や株式上場は、多くの新たな富裕層を生み出しました。例えば、ソフトバンクの孫正義氏や楽天の三木谷浩史氏などがその代表例です。彼らは、インターネットという新しいインフラを活用し、革新的なビジネスモデルを構築することで、巨額の富を手にしました。また、ストックオプション制度の普及により、IT企業などで働く一般の従業員も大きな資産を得る機会が増えました。この時代は、テクノロジーの進化が富の創出に直結した時代と言えます。
令和時代の富裕層:個人の時代とテクノロジーの融合
令和時代(2019年~現在)に入り、富裕層の形成はさらに多様化・個人化が進んでいます。SNSでの情報発信、YouTubeでの広告収入、個人のスキルや知識を活かしたオンラインサロンやコンテンツ販売などが、新たな富の源泉となっています。さらに、AI(人工知能)の進化は、投資(AI投資)、コンテンツ作成、業務効率化など、様々な分野で個人の生産性を飛躍的に向上させ、資産形成を加速させる可能性を秘めています。米国株投資や不動産クラウドファンディングといった、比較的手軽に始められる投資手法も人気を集めており、テクノロジーと個人の創意工夫が融合することで、誰もが「お金持ち」を目指せる時代になっていると言えるでしょう。
未来を見据えた、お金持ちになるための5つの構造
前のセクションでは、日本の歴史から見たお金持ちの変遷について解説しました。現代、そして未来において「お金持ち」とされる人々は、単に収入が多いだけでなく、いくつかの共通した「構造」を巧みに活用しています。それは、他人資本を味方につける「レバレッジ」、長期的な視点でインフレに打ち勝つ「株式投資」、そして変化の激しい時代でも収入を安定させる「複数の収入源」、さらに個人の能力を飛躍的に高める「AIの活用」、そして賢く資産を守り増やす「税制・法制度の理解」です。これらの5つの構造を理解し、ご自身の資産形成戦略に落とし込むことが、未来の富を築くための鍵となるでしょう。
構造1:レバレッジ(他人資本)を活用する
レバレッジとは、自己資金以外の「他人資本」を活用して、より大きなリターンを目指す戦略のことです。会社員としての信用力を活かした銀行融資、不動産投資におけるローン、あるいは不動産クラウドファンディングなどがこれに該当します。他人資本を活用するメリットは多岐にわたります。まず、自己資金が少なくても大きな投資が可能になり、リターンが大きくなる可能性があります。また、金利が上昇しても、需要が消えない不動産などの実物資産は、事業化しやすく、安定した収入源となり得ます。さらに、法人化や適切な経費計上を通じて、節税効果も期待できる場合があります。ただし、レバレッジはリスクも伴うため、慎重な計画と管理が不可欠です。
構造2:株式(特に海外)を積み立てる
長期的な資産形成において、インフレに打ち勝つことは非常に重要です。その有効な手段の一つが、株式、特に海外の株式への積立投資です。S&P500(米国主要企業500社の株価指数)や全世界の株式に投資するインデックスファンドなどは、歴史的にインフレ率を上回るリターンを生み出す傾向があります。NASDAQ関連指数や日本国内の高配当株も同様です。を上回るリターンを生み出す傾向があります。これらの指数に毎月一定額をコツコツと積み立てていく「ドルコスト平均法」は、市場の変動リスクを分散し、長期的に安定した資産成長を目指すための強力な戦略となります。
構造3:複数の収入源を持つ
インターネットの普及により、現代では個人でも多様な収入源を確保することが可能になりました。SNSマーケティングを活用した情報発信、自身の専門知識を活かしたコンサルティング、AIツールを駆使したサービス提供、オリジナルのコンテンツ販売、あるいは共通の関心を持つ人々が集まるコミュニティ運営など、その可能性は無限大です。一つの収入源に依存するリスクを分散し、収入の総額を増やすことで、資産形成のスピードを加速させることができます。また、それぞれの収入源が相互にシナジーを生み出すことで、さらに大きな価値を創造することも可能です。
構造4:AI × 個人の生産性を最大化する
過去の技術革新が新たな富を生み出してきたように、現代ではAI(人工知能)が個人の生産性を飛躍的に向上させる強力なツールとなっています。AIを活用することで、情報収集・分析、文章作成、プログラミング、デザインなど、様々な作業を効率化・自動化できます。これにより、限られた時間の中でより多くの成果を上げることが可能となり、結果として収入源を増やしたり、投資に回せる余剰資金を生み出したりすることができます。AIを使いこなすことは、未来の「お金持ち」にとって必須のスキルと言えるでしょう。
構造5:税制・法制度を味方につける
資産形成において、税金は避けて通れない大きな要素です。しかし、税制や法制度を正しく理解し、賢く活用することで、資産形成を有利に進めることができます。例えば、事業を行う場合は法人化を検討することで、税率を抑えたり、経費計上の範囲を広げたりすることが可能です。不動産投資では、減価償却費を計上して所得を減らすことができます。また、相続対策や、家族間での所得分散なども、全体的な税負担を軽減する有効な手段です。これらの知識を持つことで、同じ収入を得る場合でも、資産形成のスピードに大きな差が生まれます。
年代別、年収別!あなたに合った資産形成戦略
資産形成は、個々のライフステージや収入状況によって最適なアプローチが異なります。このセクションでは、年収300万円から2,000万円の範囲で、20代から50代まで、各年代・年収層に合わせた具体的な資産形成プランを、実践的なステップとともに解説します。ご自身の状況に合った道筋を見つけ、着実に資産を築いていきましょう。
20代・30代の資産形成戦略
この年代では、長期的な視点での資産形成の土台作りが重要です。年収300万円~500万円、500万円~800万円といった層を想定し、以下のようなステップで進めることを推奨します。
まず、毎月の給与から一定額を投資に回す「積立投資」を始めましょう。特に、NISA(つみたて投資枠)を活用し、低コストのインデックスファンドに投資することで、複利効果を最大限に活かしやすくなります。例えば、月々3万円を積み立てるだけでも、20年後には大きな差が生まれます。
次に、副業による収入源の確保も有効です。AIを活用したマーケティング支援、動画編集、Webライティングなど、スキルを活かせる分野は多岐にわたります。無理のない範囲で始め、徐々に収入を増やしていくことを目指しましょう。
また、少額から始められる不動産クラウドファンディングも、分散投資の一環として検討できます。さらに、将来的な住宅購入や事業資金としてのレバレッジ(借入)を効かせやすくするために、日頃から信用スコアの向上を意識することも大切です。定期的な延滞がないか、カードローンなどを利用しすぎないかなど、自身の信用情報を把握しておきましょう。
40代・50代の資産形成戦略
この年代では、これまでのキャリアや収入を基盤に、さらなる資産の拡大と、将来の安定を見据えた戦略が求められます。年収800万円~1,200万円、1,200万円~2,000万円といった層を想定し、以下のようなステップが考えられます。
新NISA(成長投資枠も活用)を最大限に活用し、年間投資枠を意識的に埋めていくことが重要です。これにより、税制優遇を受けながら効率的に資産を増やせます。
不動産投資においては、区分マンションや、より規模の大きな一棟物件への投資も視野に入ってきます。融資の条件などを慎重に検討し、キャッシュフローを生み出す物件を選定することが鍵となります。
副業や、これまで培ってきたスキルを活かした事業展開も、収入アップの有力な手段です。さらに、事業規模が拡大してきた場合は、法人化を検討することで、節税効果や社会保険料の最適化が期待できます。
これらの戦略を組み合わせ、純資産1億円の達成や、富裕層と呼ばれるレベルへの到達を目指しましょう。自身のライフプランやリスク許容度に合わせて、柔軟に戦略を調整していくことが成功の秘訣です。
副業、投資、不動産…具体的な資産形成の方法
ここまで、歴史的観点や将来を見据えた構造、そして年代別の戦略について解説してきましたが、いよいよ具体的な「お金持ち」になるための手段に焦点を当てていきます。現代において、資産を形成し、経済的自由を掴むためには、複数の収入源を確保し、賢く資産を運用することが不可欠です。ここでは、特に有効な「副業・事業」「株式投資」「不動産投資」の3つの柱について、それぞれの始め方、メリット、そして注意点を具体的に解説していきます。
副業・事業で収入源を増やす
現代は、インターネットとテクノロジーの進化により、誰もが多様な方法で収入を得られる時代になりました。本業以外に収入源を持つことは、収入を増やし、リスクを分散する上で非常に有効です。例えば、SNSマーケティングのスキルを活かして企業を支援したり、AIを活用してブログ記事やデザインコンテンツを作成したりすることが可能です。また、自身の専門知識や経験を活かしたコンサルティング、デザイン制作、動画編集なども人気の副業となっています。これらの副業や小規模な事業を始める際は、まず自身のスキルや興味関心を棚卸し、市場のニーズと合致するかをリサーチすることが重要です。初期投資を抑え、スモールスタートできるものから始め、徐々に規模を拡大していくのが賢明なアプローチと言えるでしょう。インターネットを活用することで、地理的な制約なく顧客を獲得し、収入源を多様化することが可能です。
株式投資で資産を育てる
インフレ時代において、現金をただ貯蓄しているだけでは、その価値は目減りしてしまいます。資産を着実に育て、インフレに打ち勝つためには、株式投資が有効な手段となります。特に、2024年から始まった新NISA制度は、投資で得た利益が非課税になるため、積極的に活用すべきです。初心者の方には、S&P500(アメリカの主要企業500社)や全世界の株式に連動するインデックスファンドへの長期積立投資がおすすめです。これにより、分散投資の効果を得ながら、市場全体の成長の恩恵を受けることができます。また、安定した配当収入を目指すのであれば、日本国内の高配当株への投資も選択肢の一つです。重要なのは、短期的な値動きに一喜一憂せず、長期的な視点で、積立投資を継続することです。自身の許容リスクを理解し、無理のない範囲で投資を始めることが、着実な資産形成への第一歩となります。
不動産投資で安定収入を得る
不動産投資は、家賃収入という形で安定的なキャッシュフローを生み出すことができる資産形成手段です。まとまった資金がない、不動産投資はハードルが高いと感じる方もいるかもしれませんが、最近では「不動産クラウドファンディング」を利用することで、少額から不動産に投資することが可能になっています。これは、複数の投資家から資金を集め、プロが運用する不動産プロジェクトに間接的に投資する方法です。より直接的に不動産を所有したい場合は、都市部やアクセスの良い立地の区分マンション投資が比較的手軽に始められます。メリットは、家賃収入による安定的な収入(キャッシュフロー)と、物件価値上昇による売却益(キャピタルゲイン)が期待できる点です。一方で、空室リスク、家賃滞納リスク、修繕費や管理費などのランニングコスト、そして金利変動リスクなどを十分に理解しておく必要があります。物件選定、資金計画、そして信頼できる管理会社の選定が、成功への鍵となります。
AIを活用した、賢い資産形成術
AI技術の急速な進化は、私たちの資産形成の方法にも革新をもたらしています。かつては専門家や富裕層に限られていた高度な分析や効率的な運用が、AIの力を借りることでより身近なものになりつつあります。本セクションでは、AIがどのように資産形成をサポートできるのか、その基本的な仕組みから具体的な活用法、そして注意点までを詳しく解説していきます。AIを賢く活用し、あなたの資産形成を次のレベルへと引き上げましょう。
AI投資とは?その仕組みと可能性
AI投資は、AIが投資判断や資産構成(ポートフォリオ)の管理、市場分析などをサポートする投資手法です。従来の投資では、人間の経験や勘、限られた情報に基づいて判断を下すことが一般的でした。しかし、AI投資では、AIが膨大な過去の市場データや経済指標、ニュース記事などを瞬時に分析し、統計的な確率に基づいて最適な投資機会を見つけ出します。例えば、特定の銘柄の将来的な値動きを予測したり、リスクを最小限に抑えながらリターンを最大化するポートフォリオを自動で構築したりすることが可能です。AIは感情に左右されないため、市場の急激な変動時でも冷静な判断を下すことができ、人間が見落としがちなパターンを発見することも期待できます。これにより、より効率的で、データに基づいた合理的な投資判断が可能となり、個人投資家でも高度な運用戦略を手軽に実現できる可能性が広がっています。
AIを資産形成に活用するメリット
AIを資産形成プロセスに組み込むことで、様々なメリットを享受できます。まず、AIは人間では処理しきれないほどの膨大なデータを、驚異的なスピードで分析する能力を持っています。これにより、市場の微細な変化や隠れたトレンドをいち早く捉え、より精度の高い投資判断に繋げることができます。次に、AIは客観的なデータに基づいてリスクを評価し、管理することが得意です。感情的な判断やバイアスを排除し、設定されたリスク許容度内で最適なポートフォリオを維持することで、安定的な資産成長を目指せます。さらに、AIは24時間365日稼働できるため、市場が開いている時間帯だけでなく、常に最適なタイミングでの取引やポートフォリオの調整をサポートします。これにより、日中に市場をチェックする時間がない方でも、効率的に資産運用を行うことが可能になります。結果として、時間効率が劇的に向上し、より多くの時間を本来の仕事や生活に費やすことができるようになります。
AI投資の注意点とリスク管理
AIは強力なツールですが、万能ではありません。AI投資を利用する際には、いくつかの注意点とリスク管理が不可欠です。まず、AIツールのアルゴリズムは過去のデータに基づいているため、予期せぬ市場の変動や、過去に例のない出来事(ブラック・スワン・イベント)には対応が難しい場合があります。
AIの分析結果を鵜呑みにせず、常に最新の経済状況や市場ニュースを自分自身でも確認し、多角的な視点を持つことが重要です。また、AIツールの利用にはコストがかかる場合が多く、その手数料がリターンを圧迫する可能性も考慮する必要があります。さらに、AIの利用が進むにつれて、サイバーセキュリティのリスクも増大します。個人情報や資産情報が漏洩しないよう、信頼できるプラットフォームを選び、セキュリティ対策をしっかりと行うことが求められます。AIの限界を理解し、過信せずに、あくまで資産形成をサポートするツールの一つとして位置づけることが、賢明なリスク管理に繋がります。
AIを活用した具体的な資産形成のヒント
AIは、投資判断だけでなく、日々の資産形成の様々な場面で役立ちます。例えば、ChatGPTのような対話型AIを活用すれば、副業のアイデア出しが格段に効率化します。「〇〇(自分のスキルや興味)を活かした副業アイデアを10個提案してください」「副業で月5万円稼ぐための具体的なステップを教えてください」といった具体的な質問を投げかけることで、自分では思いつかなかった斬新なアイデアや、実行可能なプランを得ることができます。また、市場動向の分析にもAIを活用できます。「最近の〇〇(特定の市場や業界)のトレンドについて、簡潔にまとめてください」と依頼すれば、関連ニュースやレポートを収集・要約してくれます。さらに、AIに自身のポートフォリオの状況を伝え、リスク分散の観点から改善点を尋ねることも可能です。例えば、「現在のポートフォリオは株式〇〇%、債券〇〇%ですが、リスクを抑えつつリターンを最大化するためのアドバイスをください」といったプロンプトで、専門家のようなアドバイスを得られる可能性があります。これらのAIツールを積極的に活用し、情報収集、アイデア創出、分析の精度を高めることで、より賢く、効率的に資産を形成していくことが可能になります。
FIRE達成!ロードマップ
前のセクションでは、AIを活用した賢い資産形成術について解説しました。ここでは、さらに一歩進んで、経済的自由と早期リタイアという、多くの人が憧れるライフスタイル「FIRE(Financial Independence, Retire Early)」の達成に焦点を当てます。
FIREを達成するための基本的な考え方から、具体的なステップ、そしてリタイア後の理想的な生活までを段階的に解説し、あなたがFIRE達成に向けた具体的なイメージを持ち、計画を立てられるよう導きます。
FIRE(経済的自立と早期リタイア)とは?
FIRE(Financial Independence, Retire Early)とは、経済的自立と早期リタイアを意味する言葉です。これは、単に仕事を辞めて遊んで暮らすということではありません。自分の労働に依存せずとも、資産からの収入(配当、家賃収入、キャピタルゲインなど)だけで生活費を賄える状態(経済的自立)を早期に達成し、その後、従来の定年退職の年齢よりもずっと若い年齢で、好きなことに時間を使える状態(早期リタイア)を目指すライフスタイルのことです。
現代社会において、FIREが注目される背景には、終身雇用制度の揺らぎ、年金制度への不安、そしてAIやテクノロジーの進化による労働市場の変化などがあります。人々は、会社や組織に依存しない、より自由で自分らしい生き方を模索しており、その実現手段としてFIREが魅力的に映っているのです。FIREを達成することで、仕事の選択肢が広がり、趣味や学習、家族との時間など、本当にやりたいことに時間を使えるようになります。
FIRE達成までの具体的なステップ
FIRE達成までの道のりは、大きく以下の4つのステップに分けられます。それぞれを段階的に進めていくことが重要です。
- 収入を増やす(副業・事業): FIRE達成のスピードを速めるためには、収入を増やすことが不可欠です。現在の仕事での昇進や昇給を目指すことに加え、スキルアップや資格取得を通じて、より収入の高い職種への転職を検討しましょう。さらに、自分の得意なことや興味のある分野で副業を始めたり、将来的には独立して事業を立ち上げたりすることも有効な手段です。副業や事業で得た収入は、生活費に充てるだけでなく、積極的に投資に回すことで、資産形成を加速させることができます。
- 支出を最適化する: 収入を増やすことと並行して、支出の見直しも徹底的に行いましょう。固定費(家賃、通信費、保険料など)を中心に、何が本当に必要で、何がなくても生活できるのかを冷静に判断し、無駄な出費を削減します。ただし、FIREは「我慢して貧しくなる」ことではなく、「豊かに生きる」ための手段です。趣味や自己投資など、人生を豊かにするために必要な支出は、無理なく継続できる範囲で確保することが大切です。衝動買いを避け、予算を立てて計画的に消費する習慣を身につけましょう。
- 投資で資産を効率的に形成する: 貯蓄だけでは、インフレに負けて資産価値が目減りしてしまう可能性があります。FIRE達成のためには、インフレ率を上回るリターンを目指せる投資が不可欠です。主な投資対象としては、株式投資(インデックスファンドや個別株)、不動産投資、債券投資などが挙げられます。特に、長期的な視点で分散投資を行うことがリスクを抑え、安定したリターンを得るための鍵となります。各投資対象の特性を理解し、自分のリスク許容度に合わせてポートフォリオを構築しましょう。AIを活用した投資ツールなども、効率的な資産形成をサポートしてくれるでしょう。
- リタイア後の生活設計を確立する: 投資によって十分な資産が形成できたら、いよいよリタイア後の生活設計を具体的に考えます。リタイア後の年間支出額を正確に把握し、それを賄うために必要な資産額(一般的に「年間支出の25倍」が目安とされます)が貯まっているかを確認します。また、リタイア後の収入源(配当、家賃収入など)が安定しているか、急な出費(病気、住宅修繕など)に対応できるだけの予備資金があるかも検討しましょう。さらに、リタイア後の社会とのつながりや、日々の時間の使い方についても計画しておくことで、充実したセカンドライフを送ることができます。
FIRE達成後のライフスタイル
FIREを達成した後の生活は、まさに「自由」という言葉に尽きます。経済的な制約から解放されることで、これまで時間やお金が理由で諦めていたことに、存分に取り組むことができるようになります。例えば、長年憧れていた世界一周旅行に出かけたり、興味のある分野の勉強を深めたり、ボランティア活動に参加したりすることも可能です。また、家族や友人との時間を大切にしたり、地域社会に貢献したりするなど、より人間関係を豊かにすることに時間を費やす人もいます。
FIREは、単にお金持ちになることや早期にリタイアすることだけが目的ではありません。それは、自分自身の人生の主導権を握り、本当に価値のあると感じる活動に時間とエネルギーを注ぐための手段なのです。FIRE達成後の生活は、趣味、学習、社会貢献など、多様な選択肢が広がり、より自分らしく、より豊かな人生を実現する可能性を秘めています。
まとめ:未来を切り拓く資産形成への第一歩
これまでのセクションでは、日本の歴史におけるお金持ちの変遷から、AIを活用した最新の投資術、そしてFIRE(経済的自立と早期リタイア)を達成するための具体的なロードマップまで、多岐にわたる資産形成の方法を解説してきました。
歴史が示す普遍的な富の築き方、現代社会で不可欠な5つの構造、そしてあなた自身の年代や収入に合わせた戦略を理解したことで、漠然とした不安は具体的な行動計画へと変わったはずです。
今すぐ始める資産形成の重要性
資産形成の旅は、一度にすべてを完璧にこなす必要はありません。重要なのは、「今すぐ始める」という決断です。江戸時代から現代に至るまで、時代の変化とともに富の形は変わってきましたが、着実な積み重ねが未来を切り拓く鍵であることに変わりはありません。
未来を見据えた5つの構造(レバレッジ、株式投資、複数の収入源、AIの活用、税制・法制度の理解)を意識し、まずはできることから一歩を踏み出しましょう。20代、30代であれば少額からの積立投資や副業の開始、40代、50代であれば、これまでの経験を活かした投資戦略の見直しや、より積極的な税金対策などが考えられます。
AI投資のような新しいツールも積極的に活用し、効率的に資産を増やしていくことが可能です。迷っている時間はありません。今日という日が、あなたの資産形成における最も若い日なのです。
未来への投資としての資産形成
資産形成とは、単に数字を増やす行為ではありません。それは、未来のあなた自身への「投資」です。経済的な自由を手に入れることで、あなたは時間という最も貴重なリソースを、自分の望むように使えるようになります。
好きな仕事に打ち込む、家族と過ごす時間を増やす、新しいことに挑戦するなど、人生の選択肢は格段に広がります。FIRE(経済的自立と早期リタイア)は、その究極の形と言えるでしょう。
この記事で得た知識と、あなた自身の情熱を武器に、未来を切り拓く資産形成への第一歩を、今すぐ踏み出してください。豊かな人生への扉は、あなたの行動によって開かれます。
関連コラム
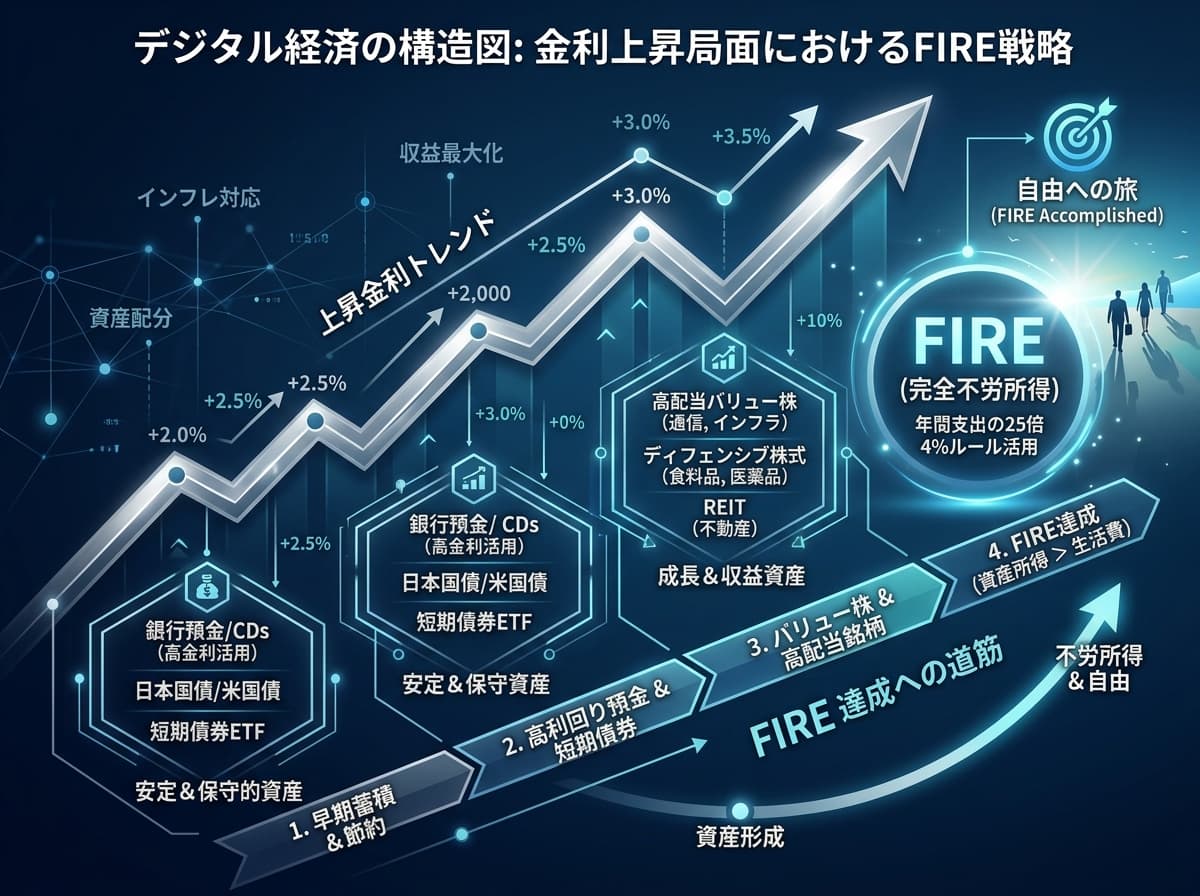
FIREを目指すあなたへ:金利上昇時代に「不労所得10%」を掴む投資戦略
FIRE達成へ!「金利のある世界」で不労所得10%を目指すための具体的な投資戦略を解説。金利上昇時代に資産を最大化し、早期リタイアを実現するポートフォリオ設計の秘訣を伝授します。
【FIREの種類】あなたに合うのはどれ?Fat, Lean, Barista…目的別FIREモデル徹底解説
「FIRE」には様々な種類があるのをご存知ですか?Fat FIRE, Lean FIRE, Barista FIREなど、あなたに最適な早期リタイアの形を見つけましょう。それぞれの特徴、メリット・デメリット、達成方法を分かりやすく解説。自分らしい経済的自立への第一歩を踏み出すためのガイドです。
【2026年】あなたにぴったりのFIREタイプが分かる!診断チェックリスト
「FIRE タイプ診断」で、あなたに最適なFIREの道を見つけよう!7つのタイプ(Lean, Fat, Baristaなど)を診断チェックリストで徹底分析。自分らしい経済的自立への第一歩を、この記事で踏み出しましょう。