若者の手取りが減る理由とは?税金と社会保険料の仕組みを徹底解説
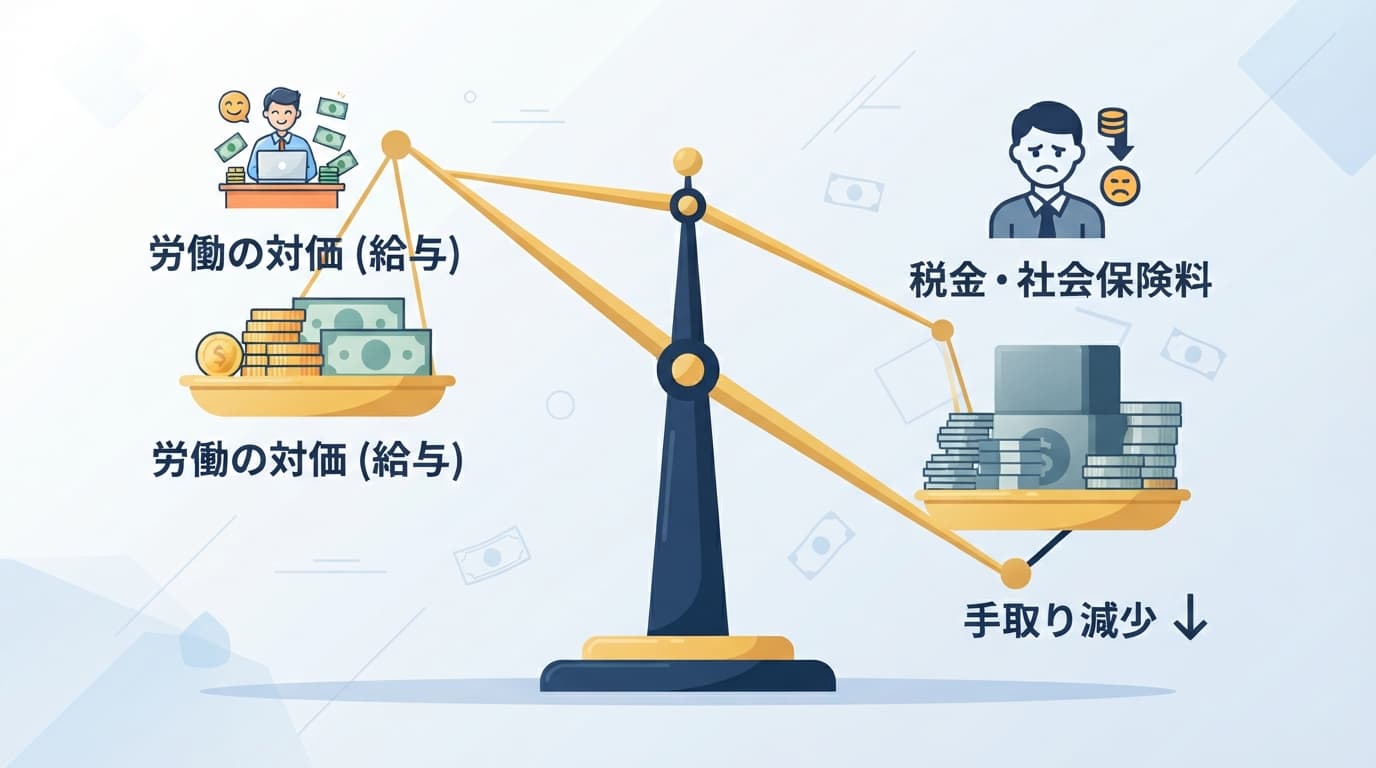
「給与明細を見ると、額面と手取りの差に驚く」そんな経験はありませんか。近年、若年層の間で税金や社会保険料の負担感が増しています。本記事では、2026年現在の最新状況を踏まえ、なぜ現役世代の負担が増え続けているのか、その構造的な理由を解き明かします。正しい知識を身につけ、自身の家計を守るための第一歩を踏み出しましょう。
なぜ若者の税負担は重く感じるのか:現状と背景
給与明細を見て、手取り額が少ないとため息をついたことはありませんか。近年の若年層の間では、物価上昇が続く一方で「手取り」が伸び悩んでおり、生活のゆとりが奪われているという実感が強まっています。この負担感は、単なる個人の感覚ではなく、日本の社会構造の変化によって引き起こされている客観的な事実に基づいています。
ここでは、日本における国民負担の現状と、なぜ私たちの給与から引かれる金額がこれほどまでに重くなっているのか、その背景を整理していきます。
国民負担率45%超えの現実
日本における「国民負担率」は、年々上昇傾向にあります。国民負担率とは、所得に占める税金と社会保険料の合計額の割合を示す指標です。2026年現在、この数値は45%を超えています。稼いだ所得の約半分が、税金や社会保険料として徴収されている計算です。
この数字は、かつてと比較して非常に高い水準にあります。急速な高齢化で社会保障費が膨らみました。その財源を現役世代が支える構造が強化された結果です。
かつては「所得の約3割が負担」と言われていた時代と比較しても、可処分所得(自由に使えるお金)が実質的に圧迫されていることは明らかです。この国民負担率の高さこそが、若者が「一生懸命働いても手取りがなかなか増えない」と感じる最大の要因といえます。
所得税と社会保険料の比率変化
給与明細を見ると、多くの項目が記載されていますが、特に注目すべきは「所得税」と「社会保険料」の性質の違いです。所得税は所得に応じた税金ですが、社会保険料は社会保障サービスを受けるための「拠出金」という性格を持ちます。
以下の表に、両者の主な違いをまとめました。
| 項目 | 所得税 | 社会保険料 |
|---|---|---|
| 性質 | 国への税金 | 社会保障の財源(保険料) |
| 算定基準 | 所得控除後の課税所得 | 標準報酬月額(給与) |
| 主な用途 | 一般財源(行政サービス等) | 年金、医療、介護、雇用保険等 |
| 特徴 | 累進課税により高所得ほど高い | 報酬比例だが上限がある |
過去25年間、所得税の負担率は比較的安定しています。一方、健康保険料や厚生年金保険料などの社会保険料は一貫して上昇してきました。所得税は減税措置が取られることもありますが、社会保険料は社会保障制度を維持するために機械的に引き上げられる傾向が強く、これが結果として給与明細上の手取り額を削り取る「目に見えない大きな圧力」となっているのです。
社会保険料が上がり続ける構造的な理由
給与明細を見て「なぜ毎年、社会保険料の控除額が増えているのか」と疑問を抱く方は少なくありません。私たちの手取りを圧迫している最大の要因は、所得税よりもむしろ、年々引き上げられる社会保険料にあります。この背景には、日本の人口動態の変化と、それに対応するために組まれた社会保障制度の構造的な限界が存在します。
社会保険料の増大は、単なる一時的な政策によるものではなく、数十年かけて進行してきた社会構造の変化が直接的に反映された結果です。以下に、その主な要因を整理しました。
| 要因 | 背景 | 影響 |
|---|---|---|
| 少子高齢化 | 高齢者人口の増加と現役世代の減少 | 社会保障費の給付総額が膨張 |
| 世代間扶養制度 | 現役世代が納める保険料で高齢者を支える仕組み | 高齢者の増加に比例して保険料率を引上げ |
| 政策的追加負担 | 少子化対策や医療技術の高度化 | 新たな拠出金や保険料の算定基準の拡大 |
これらの要因が複合的に絡み合い、現役世代の負担は必然的に上昇し続けています。
高齢化社会と社会保障給付の増大
日本の社会保険制度は、基本的に「世代間扶養」という仕組みで成り立っています。これは、現役世代が納めた保険料を、その時の高齢者の医療費や年金として給付する仕組みです。しかし、この仕組みは「現役世代が多く、高齢者が少ない」という前提で設計されていました。
現在、日本は世界でも類を見ない超高齢社会に突入しています。支えられる側である高齢者の人数が増え続け、支える側である現役世代の人数が減少しているため、一人あたりの負担は増える一方です。医療技術の進歩で平均寿命が延びました。高齢者の医療・介護費用の増大が、保険料率を押し上げる要因となっています。結果として、現役世代の給与水準が変わらなくても、制度を維持するために保険料率は定期的に引き上げられ、手取り額が実質的に目減りする構造が固定化されているのです。
子ども・子育て支援金の導入
2026年度より本格的に開始された「子ども・子育て支援金」は、少子化対策の財源を確保するための新たな制度です。この支援金は、公的医療保険料に上乗せして徴収される仕組みとなっています。
導入にあたっては、子育て世帯だけでなく、独身者を含むすべての現役世代が広く負担する形となるため、一部で「実質的な独身税ではないか」といった議論も生じました。しかし、政府の公式な見解としては、社会全体で次世代を育てるための「連帯」としての位置付けが強調されています。この支援金は、現役世代の賃金上昇に合わせて段階的に引き上げられる計画となっており、今後も給与明細上の控除額を押し上げる要因の一つとして認識しておく必要があります。制度の目的が少子化対策にあるとはいえ、現役世代にとっては可処分所得を直接的に減少させる要因であることは避けられない事実です。
手取りを意識するなら知っておくべき知識
手取り額を左右する要素は、単なる基本給だけではありません。日本の社会保険制度や税制は複雑ですが、その仕組みを理解しておくことで、自身の働き方や家計管理をより戦略的に行うことが可能になります。特に、給与明細から引かれる保険料の算定ルールや、働き方を制限しかねない「年収の壁」については、正しい知識を持つことが手取りを守るための第一歩となります。
以下に、手取りを最大化するために押さえておきたい重要ポイントをまとめました。
| 項目 | 概要 | 対策 |
|---|---|---|
| 社会保険料の算定 | 4〜6月の給与額を基に、年間の保険料が決定される仕組み。 | 繁忙期と閑散期のバランスを考慮した働き方や、昇給のタイミングを意識する。 |
| 年収の壁 | 働く時間や年収により、扶養から外れ保険料負担が発生する境界線。 | 自身のライフプランに合わせ、就労調整の必要性をシミュレーションする。 |
4〜6月の給与が保険料を決める
多くの会社員にとって、毎年見直される健康保険料や厚生年金保険料は、4月から6月の3ヶ月間に支払われた給与の平均額(標準報酬月額)を基に決定されます。これを「定時決定」と呼びます。
注意点は、4〜6月に残業で給与が高くなると、その金額を基に算出された保険料が年間を通じて適用される点です。つまり、4〜6月に残業が集中すると、年間の社会保険料負担が実質的に増えることになります。制度上、やむを得ない側面もありますが、自身の給与がどのように保険料に反映されているかを知っておくだけでも、家計管理の視点は大きく変わるはずです。
年収の壁と税制改正
「年収の壁」とは、パートやアルバイトとして働く際、一定の年収を超えると配偶者の扶養から外れ、自身で社会保険料を支払う必要が生じる境界線のことです。具体的には「106万円の壁」や「130万円の壁」が有名です。
2026年現在、政府は労働力不足の解消を目指しています。これらの壁が就労の妨げにならないよう、制度の見直しを進めています。所得税に関しては、基礎控除の引き上げなどが議論されています。従来よりも手取りを減らさずに働ける範囲が拡大する傾向です。自身の働き方がどの壁に該当し、どのような影響を受けるのか、最新の税制情報を確認しながら、ライフプランに合わせた最適な働き方を選択することが大切です。
関連コラム
2026年最新版!海外旅行先おすすめランキングと賢い選び方
2026年最新の海外旅行先ランキング!円安でも楽しめるコスパ重視の近場アジアから、特別な体験ができる穴場まで、目的別におすすめの旅行先を徹底解説します。失敗しない旅の選び方も紹介。
酷暑の夏休みは安・近・涼で快適に!家時間と近場の賢い楽しみ方
2026年夏の酷暑を乗り切るための賢い過ごし方を解説。安・近・涼をテーマに自宅での快適な工夫から、室内で楽しめるお出かけ先、最新の熱中症対策まで、無理なく夏休みを楽しむためのヒントを網羅します。
ナフサ価格の未来:今後の見通しと石油化学ビジネスへの影響・対応策
ナフサ価格の今後を予測!原油高、円安、地政学リスクが石油化学業界に与える影響と、企業が取るべき対策を専門家の見解を交えて徹底解説。ビジネスの未来を左右するナフサの動向を掴み、リスクに備えましょう。