キャピタルゲインとインカムゲインの違い|利回りが決まる仕組みを解説
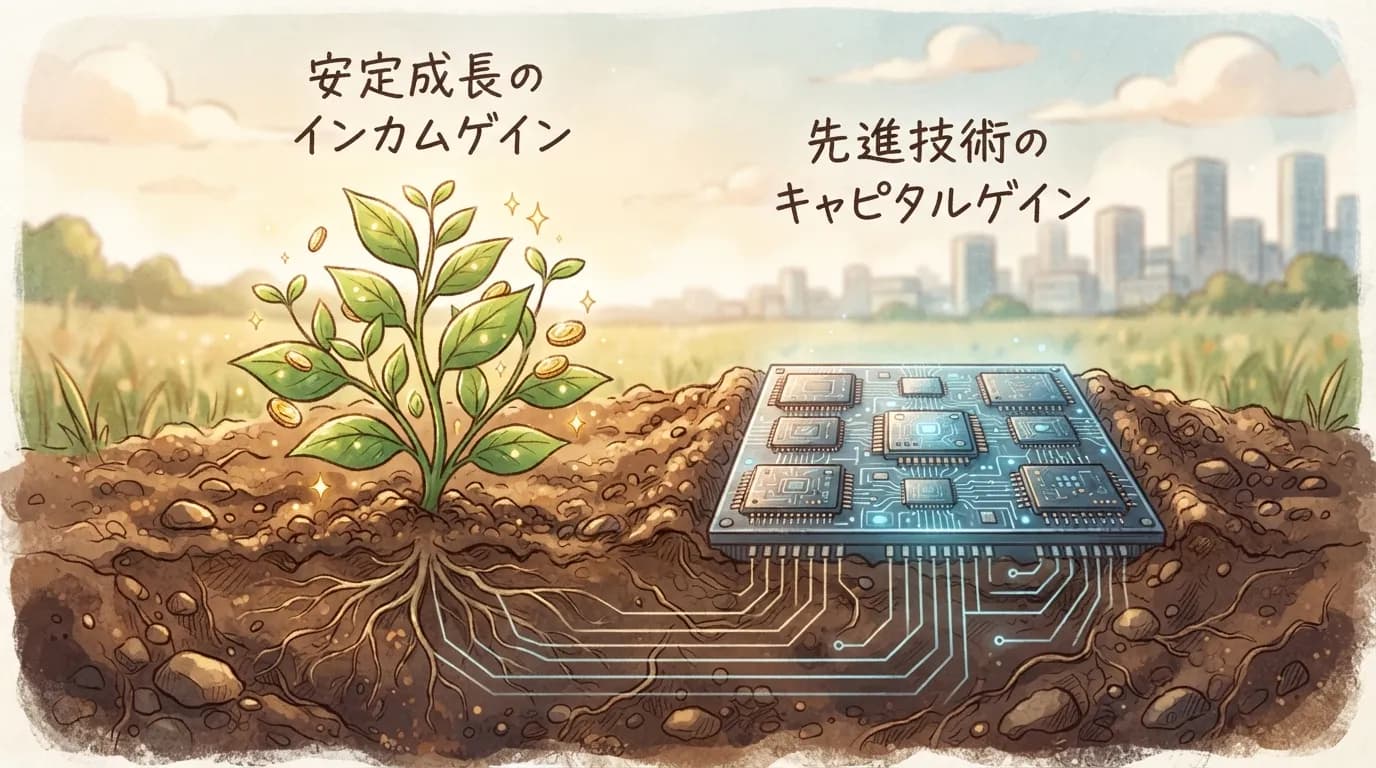
資産運用では、必ず「キャピタルゲイン」と「インカムゲイン」という言葉を耳にします。これら2つの利益の仕組みを理解することが、投資戦略を立てる第一歩です。本記事では、それぞれの特徴やメリット・デメリットを整理し、利回りが決定される仕組みについて詳しく解説します。
キャピタルゲインとインカムゲインとは何か
投資における利益の得方には、大きく分けて「キャピタルゲイン」と「インカムゲイン」の2種類があります。これらは利益が発生するメカニズムが根本的に異なるため、投資戦略を立てる上で欠かせない基礎知識です。
キャピタルゲインは「資産の売買差益」、インカムゲインは「資産の保有による収益」を指します。まずは以下の比較表で、その違いを整理しましょう。
| 項目 | キャピタルゲイン | インカムゲイン |
|---|---|---|
| 利益の源泉 | 売却時の価格差(安く買い高く売る) | 保有期間中に得られる配当や利子 |
| 利益の性質 | 一時的な利益(フロー) | 継続的な利益(ストック) |
| 代表的な対象 | 株式、投資信託、仮想通貨、不動産 | 株式(配当)、債券(利子)、不動産(家賃) |
売却益で増やすキャピタルゲイン
キャピタルゲインとは、購入した資産を売却した際に生じる差益のことです。例えば、100万円で購入した株式が120万円に値上がりしたタイミングで売却した場合、差額の20万円が利益となります。
この手法は、資産価格の変動を利益に変えるのが特徴です。短期間で大きな利益を狙える一方、市場状況によっては「元本割れ」のリスクも伴います。成長性の高い企業の株式や、ボラティリティ(価格変動幅)の大きい仮想通貨などは、キャピタルゲインを主目的とした投資先として代表的です。
保有益で積み上げるインカムゲイン
インカムゲインとは、資産を保有し続けることで、その資産から定期的に生み出される収益のことです。例えば、配当利回りの高い株式を保有して「配当金」を受け取る、債券を購入して「利子」を得る、あるいは不動産を運用して「家賃収入」を得るケースがこれに該当します。
インカムゲインの魅力は、仕組みさえ作れば、資産を売却せずに安定したキャッシュフローが期待できる点です。価格変動による売却益を狙う手法と比較すると、収益の予測が立てやすく、長期的な資産形成において精神的な安定感をもたらすのが特徴です。多くの投資家は、このインカムゲインを再投資することで、複利効果を活用した資産拡大を目指します。
投資における利回りは何で決まるのか
投資における「利回り」は単なる数字ではありません。市場の期待値、リスク、コストが複雑に絡み合って形成される指標です。投資家が期待するリターンは、投資対象が持つ性質や経済環境によって常に変動します。
利回りを正しく理解するためには、それが「どのように構成されているか」を知ることが欠かせません。以下に、投資の利回りを左右する主な要因を整理しました。
| 項目 | 内容 |
|---|---|
| リスクプレミアム | リスクを負うことに対する報酬(上乗せ金利) |
| 市場の需給 | 需要と供給のバランスによる価格変動 |
| コスト(手数料等) | 購入・保有時にかかる費用による目減り |
| 税金 | 利益に対して課されるコスト |
これらの要因が組み合わさることで、最終的に投資家が手にする「実質的な収益」が決まります。表面的な利回りに惑わされず、その背景にある構造を分析することが、賢明な資産運用の第一歩です。
リスクとリターンの相関性
投資における大原則として「リスクとリターンは表裏一体である」という考え方が存在します。リターンとは、投資を行った結果として得られる収益のことであり、リスクとはその収益が不確実であること、つまり価格が変動したり元本を割り込んだりする可能性を指します。
一般的に、高いリターンを狙う投資先ほど、価格の変動幅(ボラティリティ)が大きく、損失を被るリスクも高まります。逆に、国債のような安全性が高いとされる資産は、元本割れのリスクが極めて低いため、得られるリターンも限定的です。
注意すべきは、過度に高利回りを謳う商品です。市場の相場から乖離した高い利回りは、それ相応の「隠れたリスク」を内包している可能性が高く、最悪の場合、元本を失うリスクもあります。「ローリスク・ハイリターン」という都合の良い投資案件は存在しないという認識を持ち、自身の許容できるリスクの範囲内で投資先を選ぶことが重要です。
コストと実質利回りの重要性
投資の結果を評価する際、多くの人が見落としがちなのが「コスト」の存在です。投資商品には、購入時の手数料や保有期間中の管理費用、利益への税金など、さまざまなコストが発生します。
ここで重要になるのが「表面利回り」と「実質利回り」の違いです。表面利回りはコストを考慮しない計算上の利益率ですが、実質利回りはこれらの費用をすべて差し引いた、いわば「手元に残る純粋な利益率」を指します。
例えば、表面利回りが高くても、高額な手数料がかかる商品であれば、実質的な利回りは低くなります。また、運用で得た利益には約20%の税金が課されるため、長期運用においてはこれらのコストが積み重なることで、最終的な資産額に大きな差が生じます。投資を検討する際は、利回りの裏側に潜むコストを確認しましょう。実質的にどの程度の利益が見込めるかを冷静に計算することが、成功の鍵です。
目的別:どちらのタイプを選ぶべきか
投資においてどの手法を選択すべきかは、個人の資産状況や投資目的、そして「どの程度のリスクを許容できるか」によって決まります。資産を大きく増やしたいのか、あるいは日々の生活を支える安定した収入が欲しいのかによって、最適なポートフォリオは異なります。
以下に、目的別の投資スタイルを比較表として整理しました。
| 目的 | 適した手法 | 特徴 |
|---|---|---|
| 資産の最大化 | キャピタルゲイン重視 | 価格変動を許容し、成長性に投資する |
| 安定収入の確保 | インカムゲイン重視 | 継続的な配当や家賃収入で収益を得る |
| バランス重視 | 両者の組み合わせ | 成長と安定の両立を目指す |
自身のゴールを明確にすることで、迷いのない運用が可能になります。
資産を大きく増やしたい場合の戦略
資産を短期間で大きく増やしたいと考える場合、キャピタルゲインを狙う戦略が中心となります。具体的には、将来の成長性が期待される企業への株式投資や、市場のトレンドを捉えた売買がこれに該当します。
この戦略は「割安で買い、成長後に売却する」のが核です。そのためには、企業の業績分析や市場動向を把握するリサーチ能力が欠かせません。また、価格変動は避けて通れないため、損失が出た際に速やかに損切りを行うなど、感情を排した冷静なリスク管理が求められます。大きなリターンを狙う分、資産が減少するリスクも高いことを十分に認識し、余剰資金の範囲内で取り組むことが鉄則です。
安定したキャッシュフローを作りたい場合の戦略
将来の生活費や副収入など、安定したキャッシュフローを重視する場合は、インカムゲインを軸にした運用が適しています。具体的には、高配当株への投資、債券、あるいは不動産投資などが代表的な選択肢です。
この戦略は相場が下落しても、配当や家賃といった「現金収入」が継続するため、心理的な不安を感じにくいのが利点です。長期保有を前提とするため、頻繁な売買による手数料や税コストを抑えやすく、複利効果も期待できます。ただし、インカムゲインはキャピタルゲインに比べて爆発的な資産拡大は見込みにくいため、時間をかけてじっくりと資産を積み上げるという忍耐強い姿勢が重要です。堅実な運用を目指すなら、まずは安定配当を継続している優良銘柄やインデックスファンドへの分散投資から検討を始めましょう。
まとめ:投資目的とリスク許容度で使い分ける
投資において、キャピタルゲインとインカムゲインのどちらが優れているということはありません。重要なのは、自身の投資目的とリスク許容度に合わせて、これらを適切に組み合わせることです。資産形成の初期段階では成長を狙うキャピタルゲインへ重きを置き、資産が拡大した段階でインカムゲインへシフトして安定性を高めるなど、ライフステージに応じた戦略の変更も有効です。
投資スタイルを検討する際は、以下のチェックポイントを参考に、自身の状況を整理してみましょう。
| チェック項目 | 自身の状況 |
|---|---|
| 投資の主な目的は何か | 資産の最大化か、安定収入か |
| 運用できる期間はどれくらいか | 長期か、短期か |
| どの程度の損失まで許容できるか | 積極運用か、保守運用か |
| 運用に割ける時間はどの程度か | 頻繁な確認が可能か、放置したいか |
自分に合った投資スタイルの見つけ方
自分に合った投資スタイルを見つけるためには、まず「なぜ投資をするのか」という目的を明確にすることが不可欠です。例えば、老後資金の準備であれば、複利効果を活かしたインカムゲイン重視の長期・積立投資が適しています。一方で、将来の大きなライフイベントに向けて資産を短期間で増やしたい場合は、ある程度のリスクを許容したキャピタルゲイン狙いの投資が必要になるでしょう。
また、リスク許容度は年齢や資産状況によって大きく変動します。一般的に、若い世代は運用期間が長いため、多少の価格変動を乗り越えて高いリターンを期待する積極的な運用が可能です。逆に、リタイアが近い世代は、資産を守ることを最優先に考え、インカムゲインを中心とした安定的なポートフォリオを構築すべきです。
投資経験が浅い場合は、少額のインデックスファンドなどで長期投資を試しましょう。市場の変動に慣れることから始めるのが賢明です。自身の投資目的とリスク許容度を冷静に分析し、自分にとって納得感のあるバランスを見つけることが、資産運用を長く続けるための秘訣となります。
関連コラム
なぜ今、不動産投資が選ばれるのか?資産防衛の要となる理由と成功戦略
2026年夏、なぜ不動産投資が資産防衛の要として注目されているのか?インフレヘッジや市場の二極化といった最新トレンドを基に、賢い投資戦略と注意点を徹底解説します。
不動産投資の種類と特徴を比較!初心者におすすめの手法とは
不動産投資にはどのような種類があるのか?2026年現在の市場動向を踏まえ、区分・一棟・戸建・クラウドファンディングなど各手法のメリット・デメリットを徹底解説。失敗しないための選び方も紹介します。
都心不動産の価値はどう変わる?調整局面を見極める資産性の判断基準
都心不動産の価値は今、どう変化しているのか。2026年の市場動向を踏まえ、立地・管理・資産性の見極め方や、調整局面における賢い購入戦略を専門的な視点で解説します。