法人の余剰資金運用ガイド|定期預金・社債・不動産クラファン比較と稟議の通し方
法人の余剰資金運用は、利益の最大化よりも「事業継続のための安全性と流動性の確保」が何よりも重要です。インフレリスクが懸念される中、ただ現預金として寝かせておくことに不安を感じる経営者や担当者も多いでしょう。本記事では、法人運用の主要な選択肢である定期預金、社債、不動産クラウドファンディングを比較します。また、経営陣を納得させる稟議作成のノウハウを徹底解説します。
法人運用の基本:なぜ余剰資金の置き場所に悩むのか
法人の余剰資金運用において、多くの財務担当者や経営者が直面する最大の壁は「どこまでリスクを取るべきか」という点です。近年、物価上昇が継続する経済環境下では、現預金としてただ保有しているだけで、実質的な購買力が徐々に目減りしていくというインフレリスクが無視できません。
しかし、法人の資産運用は個人の資産形成とは根本的に目的が異なります。個人の場合は資産の最大化が優先されることもありますが、法人の場合はあくまで「本業の事業継続」が最優先事項です。余剰資金の運用により、必要な時に現金化できなかったり、元本が大きく毀損して事業に支障が出たりする事態は避けなければなりません。これは経営判断として失敗といえます。したがって、法人運用においては、収益性よりもリスク管理と資金の出口戦略をいかに論理的に設計するかが重要となります。
事業継続を最優先する法人運用の鉄則
法人運用の鉄則は「安全性」「流動性」「収益性」の優先順位を明確にすることです。まず確保すべきは「安全性」であり、元本の毀損リスクを最小限に抑えることが大前提となります。次に重要なのが「流動性」です。企業には、設備投資や災害、不況による売上減少など、予期せぬ資金需要が発生します。いつでも現金化できる状態を維持しなければ、運用するメリットは薄れてしまいます。
最後にくるのが「収益性」です。高い利回りを追うあまり、流動性の低い資産や元本保証のないリスク資産に傾倒するのは危険です。企業の財務基盤を揺るがす恐れがあります。まずは事業運営に不可欠な運転資金を確保し、その上で、一定期間使用する予定のない余裕資金のみを運用に回すという「二段構えの管理」が、持続可能な法人運用の鉄則です。
結論:目的に合わせた運用先の選び方
運用先を選ぶ際は、その資金が持つ「性格」を正しく分類することが成功の鍵です。具体的には、資金を「運転資金」「予備費」「長期余裕資金」の3つに区分します。
数ヶ月以内に使用する予定がある「運転資金」は、極めて高い流動性と安全性が求められるため、普通預金や短期間の定期預金が適しています。一方、数年単位で使用予定がない「長期余裕資金」であれば、社債や不動産クラウドファンディングなど、流動性はやや劣るものの収益性の向上を目指せる選択肢を検討できます。資金の性格に合わない運用先を選ぶと、必要な時に現金化できず、経営の柔軟性が損なわれます。このリスクを常に意識してください。
定期預金・社債・不動産クラファン比較一覧
法人の余剰資金運用において、最も重要な判断軸は「安全性」と「流動性」です。個人の資産運用と異なり、企業の資金は事業継続やリスクヘッジとして機能させる必要があります。そのため、高い利回りよりも「即座に現金化できるか」「元本毀損の可能性は低いか」が選定の決め手です。
ここでは、多くの企業が検討する「定期預金」「社債」「不動産クラウドファンディング」の3つの手法について、法人運用の観点からその適性を比較します。
各運用先スペック比較表
法人運用における主要な選択肢を、安全性・流動性・収益性の観点から整理しました。各手段には一長一短があるため、資金の用途や保有期間に合わせて適切に使い分けることが肝要です。
| 運用先 | 安全性 | 流動性 | 収益性 | 主な特徴 |
|---|---|---|---|---|
| 定期預金 | 極めて高い | 高い | 低い | 元本保証。緊急時の資金確保に最適。 |
| 社債 | 高い〜中 | 中 | 中 | 発行体の信用度に依存。満期まで保有が原則。 |
| 不動産クラファン | 中 | 低い | 高い | 不動産収益を分配。短〜中期の運用に適する。 |
※安全性・流動性・収益性は、市場環境や商品特性により変動します。
安全性・流動性・収益性の詳細比較
法人の余剰資金を運用する際、これら3つの要素をどのように優先順位付けするかで、選ぶべき手段が明確になります。
まず「定期預金」は、法人運用における「守りの要」です。預金保険制度(ペイオフ)の範囲内であれば実質的な元本保証があり、安全性は群を抜いています。流動性も高く、解約手続きさえ行えば短期間で資金化できるため、運転資金や緊急予備費の置き場所としては唯一無二の選択肢といえます。ただし、近年の低金利環境下ではインフレによる実質的な価値目減りリスクがある点は留意が必要です。
次に「社債」は、定期預金よりも高い利回りを狙いつつ、株式のような極端な価格変動を避けたい場合に適しています。社債の安全性は発行する企業の信用力に直結します。格付けの高い大手企業の社債であれば比較的安全ですが、流動性には注意が必要です。基本的に満期まで保有することを前提とした商品であり、途中で現金化しようとすると市場価格で売却する必要があるため、損をする可能性があります。余裕資金のうち、一定期間使わないことが確定している資金の運用に向いています。
最後に「不動産クラウドファンディング」は、収益性を重視したい場合の選択肢です。実物不動産を直接所有するのとは異なり、数万円から数百万単位で投資が可能であり、運用はプロに任せられます。定期預金や社債よりも利回りは高めですが、流動性は低いです。原則として運用期間中の途中解約はできません。また、元本保証ではないため、運営会社の破綻や不動産価格の下落リスクを考慮する必要があります。
まとめると、まずは定期預金で「流動性」を確保し、余裕がある分を社債で「安定的な収益」へ振り分け、さらに長期的に使用予定のない資金の一部を不動産クラファンで「効率化」するという段階的なアプローチが、法人運用における最も現実的かつ合理的な戦略といえるでしょう。
2026年現在における法人運用の考え方
2026年7月現在、依然として日本経済は緩やかなインフレ傾向にあり、企業にとっては「現金を預金口座に置くだけ」という選択肢自体が、実質的な資産価値の目減りを招くリスクを孕んでいます。かつてのような金利による資産増加は期待しづらい状況です。一方で原材料費や人件費の高騰は続いており、余剰資金の管理は戦略的防衛へとシフトする必要があります。
低金利環境下での選択肢とリスク管理
インフレ下で最も警戒すべきは、現預金のみを保有し続けることによる「購買力の低下」です。物価が上昇する中で現金の価値が相対的に下がれば、将来的に設備投資や新規事業へ充てるべき資金が、実質的に目減りしてしまうからです。
しかし、法人運用においては、個人の投資とは根本的に優先順位が異なります。最大の目的は「利益の最大化」ではなく、事業継続に必要な「流動性の確保」と「元本の安全性」です。低金利環境下であっても、収益性を求めて流動性の低い資産に資金を集中させることは、予期せぬ資金需要が発生した際に事業運営を圧迫するリスクを招きます。
したがって、まずは「当面の運転資金」と「中長期的な余剰資金」を明確に区分することが不可欠です。前者は普通預金や短期定期預金で流動性を確保します。後者は社債や不動産クラウドファンディングなどで、リスク許容度に応じたポートフォリオを構築する二段構えの管理が求められます。
中古・現物資産活用の現実的判断
余剰資金の運用先として不動産クラウドファンディングなどの現物資産を検討する際は、その流動性と資産価値の評価に冷静な視点が必要です。特に、中古物件を対象としたファンドの場合、物件の築年数や立地条件、修繕履歴が収益性に直結するため、運営会社の透明性と実績を精査することが不可欠となります。
現物資産活用の現実的な判断基準は、資産の「出口戦略」が見えているかどうかです。不動産クラウドファンディングは、運用期間中は資金がロックされることが一般的であり、途中解約が難しいケースがほとんどです。そのため、高い利回りに惑わされず、万が一の際に事業運営に支障をきたさない範囲の資金を投下する「余裕のある運用」を徹底しなければなりません。
また、現物資産は景気動向の影響を受けやすいため、単一のファンドに集中投資するのではなく、期間や対象物件を分散させることもリスク管理の要諦です。2026年現在、市場には多様な金融・現物商品が存在しますが、法人の経営基盤を揺るがさないためには、常に「安全性・流動性・収益性」のバランスを客観的に評価し続ける姿勢が何よりも重要です。
経営陣を納得させる稟議の通し方
法人の余剰資金運用において、運用先を選定すること以上に重要なのが、経営陣から承認を得るための稟議プロセスです。経営層は「利益」よりも「安全性」や「事業への影響」を最優先するため、感情的な説得ではなく、論理的かつ客観的なデータに基づいた説明が求められます。
稟議を成功させるためには、運用を開始するメリットだけでなく、万が一のリスク発生時にどのような対策を講じるかまでを網羅した計画が必要です。ここでは、担当者が押さえておくべき稟議書の必須要素と、経営層を説得するためのリスク説明のロジックについて解説します。
稟議書に必須の5つの要素
稟議書は、経営陣が「この運用は自社の経営方針に合致しているか」「不測の事態でも事業に支障が出ないか」を判断するための重要な資料です。以下の5つの要素を盛り込むことで、検討の妥当性を論理的に示すことができます。
| 項目 | 説明のポイント |
|---|---|
| 運用の目的 | なぜ今、現預金以外の運用が必要なのか(インフレ対策、資金効率化など)を明確にする。 |
| 資金の性格 | 運転資金(流動性重視)か、予備費(安全性重視)か、余剰資金(収益性許容)かを区分する。 |
| リスク管理 | 想定されるリスク(元本割れ、流動性欠如)と、それに対する具体的な回避策を提示する。 |
| 根拠データ | 過去の実績や市場環境、類似企業の運用事例などの客観的数値を引用する。 |
| 撤退ルール | どのような状況(例:評価額が◯%下落、事業資金の急な不足)で即座に換金するかを事前に決めておく。 |
特に重要なのは「撤退ルール」の明文化です。経営陣は「損をしたくない」という心理よりも「コントロール不能な事態を避けたい」と考えます。「あらかじめ損切りラインを決めている」という事実は、経営層に安心感を与え、稟議の通過率を大きく高めます。
リスク説明のロジック構築術
経営陣に対し、運用に伴うリスクを正直に伝えることは、担当者としての信頼性を高めるために不可欠です。しかし、ただリスクを列挙するだけでは「危ないからやめておこう」という結論に直結してしまいます。重要なのは、リスクを隠すのではなく「管理可能である」と論理的に説明することです。
リスクを説明する際は、まず「事業への影響度」を切り分けます。例えば、「今回運用する資金は、向こう1年間は使用予定のない余剰資金であり、万が一元本が一部毀損したとしても、本業のキャッシュフローには一切影響がない」という前提を強調してください。これにより、経営陣は「事業継続」という最優先事項が守られていると認識できます。
次に、リスクを「回避可能なもの」と「許容すべきもの」に分類します。元本割れリスクについては「分散投資による低減」を訴求し、流動性リスクについては「手元に十分な現金を残した上での運用である」と説明します。リスクをゼロにする手段は存在しませんが、リスクを経営のコントロール下に置いていることを具体的に示すことで、経営陣の不安を払拭し、前向きな合意を引き出すことが可能となります。
関連コラム

30代・40代・50代で違う!不動産クラウドファンディングの正しい使い方
不動産クラウドファンディングを30代・40代・50代のライフステージ別に活用する方法を解説。資産形成の第一歩から、ポートフォリオの安定化、老後の資産防衛まで、年代に応じたリスク管理と運用のコツを紹介します。

抽選に外れたときどうする?次の募集までの待ち方と資金の置き場所
抽選に外れてしまったとき、資金をどう管理し、次のチャンスに向けてどう備えるべきかを解説。待機資金の置き場所やメンタル管理、投資戦略の立て方を整理し、冷静に次の募集を待つための具体的な方法を提案します。
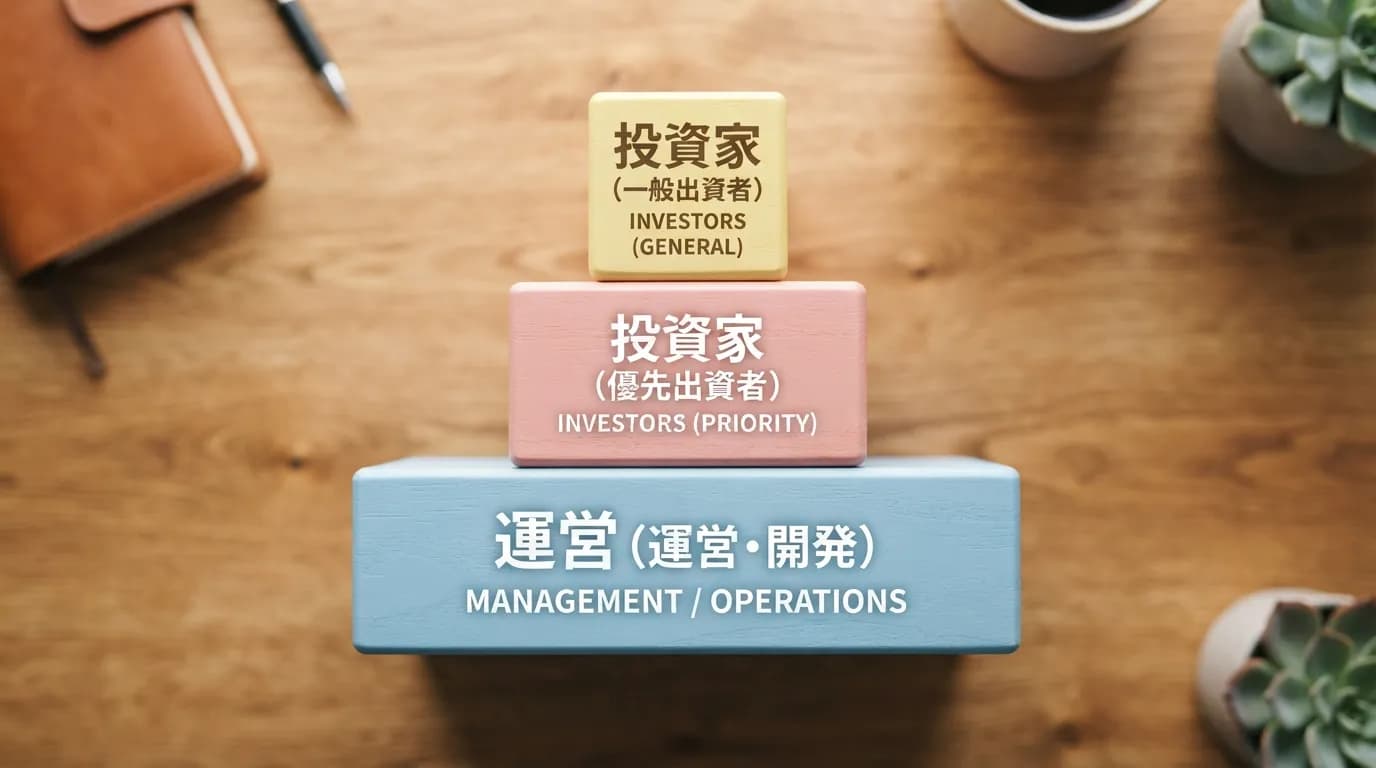
優先劣後方式とは?元本毀損リスクがゼロではない3つの理由
不動産クラウドファンディング等で採用される優先劣後方式の仕組みを解説。元本毀損を抑える仕組みの裏にある3つのリスクや、投資家が知っておくべき注意点を専門家が分かりやすく解説します。