優先劣後方式とは?元本毀損リスクがゼロではない3つの理由
不動産クラウドファンディングやソーシャルレンディングで頻繁に目にする「優先劣後方式」。投資家の元本を守るための強力な仕組みとして知られていますが、一方で「元本保証」と混同されやすいのも事実です。本記事では、優先劣後方式の基本を解説します。なぜ元本毀損のリスクがあるのか、投資家が押さえるべき3つの注意点も紹介します。
優先劣後方式とは?損失を肩代わりする仕組みの基本
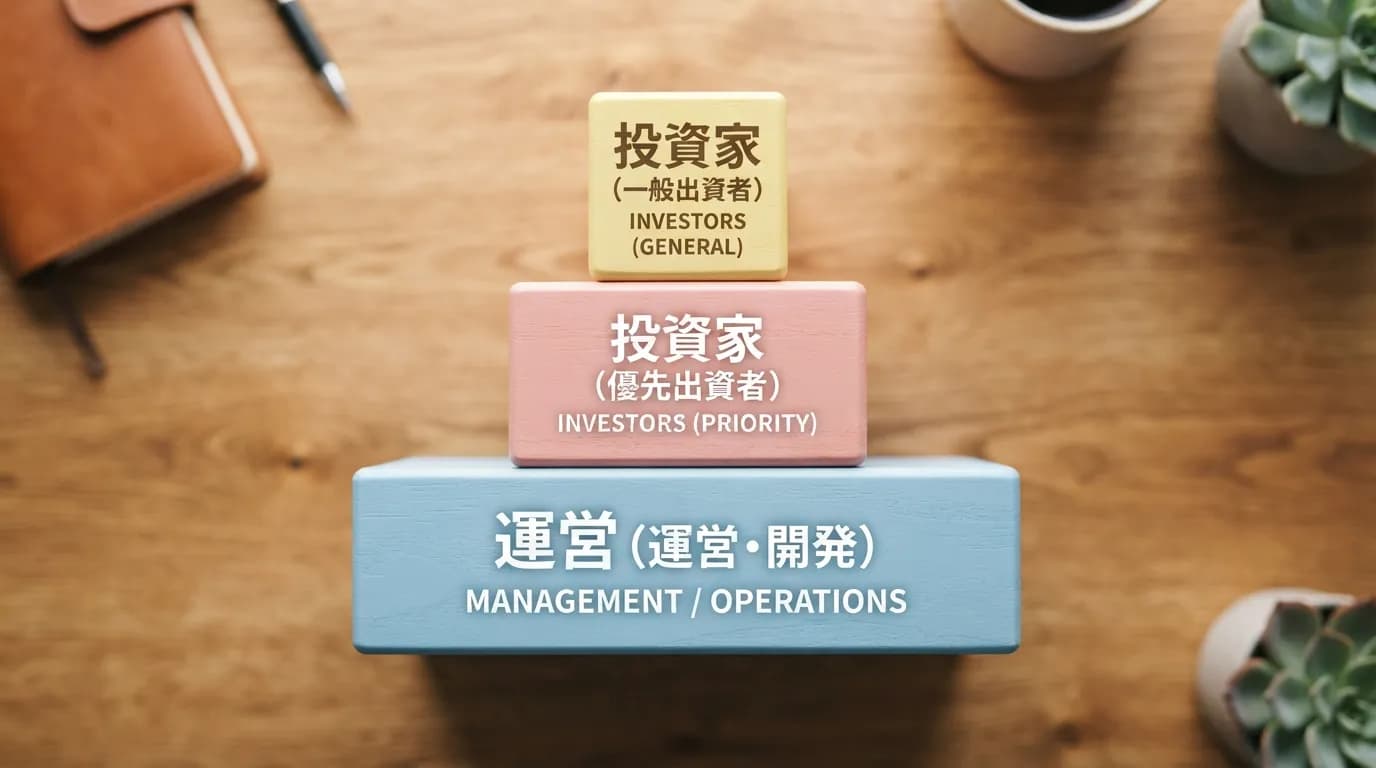
不動産クラウドファンディングにおいて、投資家の資産を守るための仕組みとして広く採用されているのが「優先劣後方式」です。この方式は、一つの不動産プロジェクトに対して、投資家(優先出資者)と運営事業者(劣後出資者)が共同で資金を出し合う構造を指します。
この仕組みは、不動産の価値下落や空室率の上昇で損失が出た際、投資家の元本への影響を可能な限り抑えることを目的としています。運営事業者も資金を投じることで、プロジェクトの成功への責任を明確にします。投資家とリスクを分かち合う姿勢を示す役割もあります。
優先出資者と劣後出資者の違い
優先劣後方式では、出資者によって役割と権利が大きく異なります。以下の表は、一般的な不動産クラウドファンディングにおける両者の違いをまとめたものです。
| 項目 | 優先出資者(投資家) | 劣後出資者(事業者) |
|---|---|---|
| 出資の目的 | 資産運用(配当収益) | プロジェクト運営・リスク負担 |
| 配当順位 | 優先される(先に受け取る) | 残余がある場合に受け取る |
| 損失負担 | 劣後出資分を超えた場合のみ | 最初に負担する |
| 主な権利 | 優先的な利益分配の権利 | 優先出資者への分配後の残余権 |
投資家である「優先出資者」は、ファンドの利益から優先的に配当を受け取ることができます。一方、「劣後出資者」である運営事業者は、優先出資者への配当が完了した後に残った利益を受け取る権利を持ちます。この構造により、投資家は安定的なリターンを期待しやすくなっています。
なぜ投資家の元本が保護されるのか
投資家の元本が守られやすい理由は、損失が発生した際の「補填の順番」にあります。万が一、不動産の売却価格が想定を下回り損失が生じた場合、その損失はまず「劣後出資分」から差し引かれます。
例えば、総額1億円のプロジェクトで、優先出資(投資家)が8,000万円、劣後出資(事業者)が2,000万円という比率で構成されているとします。この場合、運用終了時に不動産価格が下落し、評価額が9,000万円になったとしても、まず劣後出資の2,000万円から損失分の1,000万円が充当されます。結果として、優先出資者である投資家の元本8,000万円は全額守られることになります。
このように、劣後出資分がクッションとなり、軽微な市場変動による元本毀損のリスクを軽減できる点がこの方式の最大のメリットです。ただし、このクッションの厚さは「劣後出資比率」によって決まります。比率が高いほど安全ですが、劣後出資分を超える損失が発生した場合は投資家の元本が削られる可能性がある点に留意してください。
元本毀損ゼロではない?投資家が知るべき3つのリスク
優先劣後方式は、投資家の元本を守るための強力なセーフティネットとして機能しますが、決して「元本保証」を意味するものではありません。あくまで損失を一定範囲内で肩代わりする仕組みであり、想定を超える事態が発生すれば、投資家が損失を被る可能性は十分にあります。
投資判断を行う際は、この仕組みの限界を正しく認識しておくことが不可欠です。以下に、優先劣後方式を採用しているファンドであっても避けては通れない、主要な3つのリスク要因をまとめました。
| リスク要因 | 内容 | 投資家への影響 |
|---|---|---|
| 劣後出資額を超える損失 | 不動産価格の暴落などにより、劣後出資分のバッファが枯渇する事態 | 優先出資者(投資家)の元本が直接的に削られる |
| 運営事業者の倒産 | 事業者の破綻により、管理体制や資産が差し押さえられる事態 | 契約が履行されず、最悪の場合は元本が戻らない可能性 |
| 分配金遅延・流動性 | 賃料収入の減少や物件売却の難航による支払い停止 | 資金の長期間拘束や、期待した収益の未達 |
劣後出資額を超える損失リスク
優先劣後方式において、運営事業者が設定する「劣後出資比率」は、損失をカバーできる上限ラインを意味します。例えば、劣後出資比率が10%であれば、運用対象の不動産価値が10%下落した時点までは、事業者が損失を全額負担するため、投資家の元本に影響はありません。
しかし、市況の急激な悪化や災害、あるいは物件選定のミスにより、想定を上回る損失が発生した場合は話が別です。下落幅が10%を超えた瞬間、その超過分は優先出資者である投資家の元本から差し引かれます。つまり、劣後出資比率は「損失の防波堤」ではありますが、その堤防の高さは有限であり、決して無敵のバリアではないことを理解しておかなければなりません。
運営事業者の倒産リスク
優先劣後方式が機能するためには、運営事業者が健全な経営を継続していることが大前提です。もし運営会社自体が倒産してしまった場合、優先劣後構造という契約上の仕組みそのものが維持できなくなるリスクがあります。
特に不動産クラウドファンディングにおいては、運営会社が破綻した際に、投資家が出資した資産が「分別管理」されているかどうかが重要です。法的に資産は分離されているべきですが、破産手続きの混乱で資金返還が遅延したり、回収が困難になったりする可能性は否定できません。単に「劣後比率が高いから安全」と考えるのではなく、運営会社の財務状況や経営基盤の安定性についても、投資前に必ず確認する必要があります。
分配金遅延と流動性のリスク
優先劣後方式は元本毀損のリスクばかりが注目されがちですが、投資家が直面しやすい現実的な問題として「流動性リスク」があります。多くの不動産クラウドファンディングは、運用期間中の解約が原則として認められていません。
そのため、物件の売却が想定通りに進まない場合や、賃料収入が滞った場合には、分配金の減額や支払いの遅延が発生します。投資家は、運用期間が終了するまで資金を自由に引き出すことができないため、緊急で現金が必要になったとしても対応できません。元本割れしていない状況でも、資金が長期間拘束され、想定利回りが得られない可能性はあります。これは投資家が常に意識すべきリスクです。
まとめ:優先劣後方式を正しく理解し投資判断に活かす
不動産クラウドファンディングにおける優先劣後方式は、投資家の資産を守るための重要な防波堤です。しかし、この仕組みを「元本保証」と読み替えてしまうことは、投資判断において最も避けるべき誤りと言えます。優先劣後方式はあくまで損失を緩和するための仕組みであり、投資に伴う本質的なリスクを消し去る魔法ではありません。投資家は、この仕組みが持つ限界を正しく認識した上で、プロジェクトごとのリスクとリターンを冷静に比較検討することが求められます。
元本保証という誤解を捨てる
優先劣後方式の最大の目的は、運営事業者が自らも出資を行うことで、「投資家と運命を共にする」という姿勢を示すことにあります。損失が発生した際、まずは運営事業者の劣後出資分から充当されるため、一定のクッション機能が働くのは事実です。
しかし、これは「元本が保証されている」こととは決定的に異なります。市況の悪化、物件管理の不備、運営会社の経営不振など、劣後出資分を上回る損失が発生する可能性は常に存在します。投資とは本来、リスクを取ることでリターンを得る行為です。優先劣後方式というラベルに安心しきって詳細な調査を怠ることは、投資家として非常に危険な状態にあると言わざるを得ません。常に「元本が毀損する可能性」を前提とした上で、そのリスクを許容できるかどうかを判断する姿勢が重要です。
投資家がチェックすべき運用会社の選定基準
仕組みの安全性だけに依存するのではなく、その仕組みを運用する「会社そのもの」の信頼性を評価することが、長期的な投資成功の鍵となります。以下のチェックリストを参考に、投資先の選定基準を明確にしましょう。
運用会社選定のチェックリスト
| チェック項目 | 確認ポイント |
|---|---|
| 過去の運用実績 | 過去に元本割れや分配遅延が発生していないか、償還実績は豊富かを確認する。 |
| 運営会社の財務基盤 | 資本金や売上高、親会社の有無など、万が一の際に耐えうる体力があるかを見る。 |
| 劣後出資比率の妥当性 | 案件に対して十分な比率が設定されているか。比率が極端に低い場合は要注意。 |
| 情報開示の透明性 | 運用報告や物件詳細が定期的に共有されているか、誠実な姿勢を感じられるかを確認する。 |
単なる利回りや優先劣後比率だけでなく、運営会社の「リスク管理能力」を総合的に評価して見極めることが重要です。2026年現在の市場環境においても、情報は最大の武器となります。運営会社が提供する情報を鵜呑みにせず、投資家自身が客観的な視点を持って判断を下すことで、より安全な資産運用を目指していきましょう。
関連コラム

30代・40代・50代で違う!不動産クラウドファンディングの正しい使い方
不動産クラウドファンディングを30代・40代・50代のライフステージ別に活用する方法を解説。資産形成の第一歩から、ポートフォリオの安定化、老後の資産防衛まで、年代に応じたリスク管理と運用のコツを紹介します。

抽選に外れたときどうする?次の募集までの待ち方と資金の置き場所
抽選に外れてしまったとき、資金をどう管理し、次のチャンスに向けてどう備えるべきかを解説。待機資金の置き場所やメンタル管理、投資戦略の立て方を整理し、冷静に次の募集を待つための具体的な方法を提案します。
法人の余剰資金運用ガイド|定期預金・社債・不動産クラファン比較と稟議の通し方
法人の余剰資金運用における定期預金・社債・不動産クラファンの比較と、社内稟議を確実に通すためのリスク管理・論理的説明のポイントを解説。安全かつ戦略的に資産を守るための運用ガイドです。