30代・40代・50代で違う!不動産クラウドファンディングの正しい使い方

不動産クラウドファンディングは、1万円からプロに不動産運用を任せられる投資手法として注目を集めています。しかし、人生のステージによって「投資の目的」や「許容できるリスク」は大きく異なります。30代の資産形成から、40代の資産安定化、50代の資産防衛まで、年代別に最適な活用術を解説します。
不動産クラウドファンディングの役割と年代別の考え方
不動産クラウドファンディングは、インターネットを通じて複数の投資家から資金を集める投資手法です。集めた資金で不動産を運用し、得られた利益(賃料収入や売却益)を分配します。最大の特徴は、1万円程度の少額から、プロが選定・管理する不動産に投資できる点にあります。現物不動産投資のような多額の初期費用や物件管理の手間が不要なため、忙しい現役世代も検討しやすい資産運用です。
しかし、投資において「誰にとっても正解の戦略」は存在しません。資産形成のフェーズや、背負っているライフイベントの重みは人によって異なるからです。不動産クラウドファンディングを単なる「利回り狙いの投資先」とせず、ライフステージに合わせて「資産形成」「安定化」「防衛」の役割を使い分ける視点が重要です。
以下は、年代別の主な目的とリスク許容度の目安を整理した比較表です。
| 年代 | 主な目的 | リスク許容度 |
|---|---|---|
| 30代 | 資産形成の土台作り | やや高い |
| 40代 | ポートフォリオの安定化 | 中程度 |
| 50代 | 資産防衛・老後資金確保 | 低い |
なぜ年代によって使い方が異なるのか
投資戦略が年代によって異なる最大の理由は、ライフイベントに伴う「資金の必要性」と「運用可能な期間」が大きく変わるためです。
30代は教育費や住宅購入など大きな支出を控える一方、運用期間を長く確保できます。そのため、多少のリスクを取りながら資産を増やす「成長」のフェーズに適しています。対して40代は、支出のピークを迎える時期であり、資産を大きく減らすリスクを避けつつ、インフレに負けない安定した収益を確保する「守りながら増やす」バランスが求められます。
そして50代は、退職後の生活を見据え、元本を維持しながら着実に資産を確保する「防衛」のフェーズです。このように、自分の年齢とライフプランから逆算することで、不動産クラウドファンディングをどの程度の比率で、どのような条件のファンドに投資すべきかという判断基準が明確になります。自身の立ち位置を正しく把握することが、長期的な資産運用の成功を左右する鍵となるのです。
30代:資産形成の第一歩として活用する
30代は、将来のライフイベントに向けた資金準備と、投資家としての経験値を積み上げる重要な時期です。この年代は、キャリアの成長に伴い収入が安定し始める一方で、住宅購入や教育費といった大きな支出も控えています。そのため、ハイリスク・ハイリターンな投機に走るのではなく、着実かつ効率的に資産を育てる視点が求められます。
不動産クラウドファンディングは1万円程度の少額から不動産投資を体験できるため、30代の資産形成に適した選択肢です。現物不動産投資のように多額のローンを組む必要がなく、管理の手間もかかりません。まずは少額から投資の感覚を掴み、資産運用を生活の一部として定着させることで、将来の資産形成の土台を築けます。また、預貯金だけで資産を持つことによる「インフレ負け」のリスクを回避し、インカムゲイン(分配金)を得ながら着実に資金を増やす戦略が有効です。
投資の練習と種銭作り
30代が不動産クラウドファンディングに取り組む最大のメリットは、少額から「投資の練習」ができる点にあります。投資未経験の方にとって、いきなり大きな資金を投じることは心理的なハードルが高いものです。しかし、クラファンであれば1万円から投資を開始できるため、失敗した際のリスクを最小限に抑えつつ、分配金が支払われる仕組みや、物件の選定方法、元本が償還されるまでの流れを実体験として学ぶことができます。
短期間で運用が終了するファンドを活用し、得られた分配金を再投資に回すことで、複利効果を最大化できます。「少額投資から学び、利益を再投資する」ルーティンを繰り返すことで、将来大きな資産を運用するための「種銭(たねせん)」を効率よく作れます。まずは無理のない範囲で複数のファンドに分散投資を行い、投資に対する感度を高めていくことが、30代の資産形成における成功の鍵となります。
40代:ポートフォリオの安定剤として活用する
40代は、キャリアの充実とともに収入が上昇する一方で、住宅ローンや教育費など、人生における支出のピークを迎える時期でもあります。このステージでは、資産を増やす「攻め」の姿勢を維持しつつも、万が一の事態に備えて資産全体を守る「守り」の視点が不可欠です。
不動産クラウドファンディングは、株式投資のような激しい価格変動を受けにくく、運用期間中の配当が予測しやすいという特性があります。そのため、ポートフォリオの安定剤として非常に有効な選択肢となります。日々の値動きに一喜一憂することなく、着実にインカムゲインを積み上げる運用は、多忙な40代のライフスタイルにも適しています。
以下に、40代におけるポートフォリオの構成案をまとめました。
40代のポートフォリオ構成案
| 投資先 | 役割 |
|---|---|
| 株式・投資信託 | 資産の成長・インフレ対策(攻め) |
| 不動産クラウドファンディング | 安定配当・資産の防衛(守り) |
| 現金・預金 | 生活防衛資金・緊急時の対応 |
このように、成長を期待する資産と安定を求める資産を適切に組み合わせることで、家庭の経済基盤をより強固なものにできるでしょう。
攻めの投資と守りの資産のバランス
40代の資産運用において重要なのは、資産全体のバランスを最適化することです。NISAやiDeCoなどを活用した株式・投資信託による運用は、中長期的な資産形成において欠かせない「攻め」の要素ですが、市場環境によっては一時的に大きな含み損を抱えるリスクもあります。
ここで、不動産クラウドファンディングを「守り」の資産として組み入れる意義が生じます。不動産クラファンは、運用期間が明確で、賃料収入などを原資とした安定的な利回りが期待できるミドルリスク・ミドルリターンの投資手法です。株式市場が低迷している局面でも、不動産クラファンの分配金は比較的影響を受けにくいため、ポートフォリオ全体のクッション役として機能します。
大切なのは、すべての資金を一つの投資先に集中させないことです。株式でリターンを追求しつつ、不動産クラファンで安定したキャッシュフローを確保する。この二段構えの戦略をとることで、教育費や住宅ローンといった将来の支出計画に対し、より確実性の高い備えが可能となります。まずは余剰資金の一部を不動産クラファンに振り分け、資産全体のボラティリティ(変動幅)を抑える運用を意識してみましょう。
50代:退職金を見据えた資産防衛
50代は、これまでの資産形成期から「資産防衛期」へとシフトする重要な転換点です。退職後のセカンドライフを見据えると、投資の目的は「積極的な利益の追求」から「資産を減らさない運用」へと変化します。この時期の不動産クラウドファンディング活用においては、まとまった資金を投じる際のリスク管理が何よりも優先されます。
不動産クラウドファンディングは、株式投資のような激しい価格変動を受けにくく、運用期間や想定利回りが明確であるため、計画的な老後資金の準備に適しています。しかし、元本が保証されているわけではないため、事業者やファンドの選定には、これまで以上に慎重な判断が求められます。
以下に、50代の投資家が特に重視すべき選定基準をまとめました。
| チェック項目 | 重視すべきポイント |
|---|---|
| 優先劣後構造 | 劣後出資比率が十分に確保されているかを確認する |
| 運用期間 | 退職時期から逆算し、流動性を考慮した期間設定を行う |
| 事業者の信頼性 | 過去の償還実績や倒産リスク、管理体制を調査する |
| 物件の所在地 | 人口動態や賃貸需要が安定している都市部を優先する |
元本割れリスクを抑えるファンド選び
50代の運用において最も重要なのは、ファンドの「安全性」を客観的に評価することです。まず注目すべきは「優先劣後構造」です。これは、投資家(優先出資者)の元本を守るために、事業者側(劣後出資者)が一定割合の損失を先に負担する仕組みです。この劣後出資比率が高いほど、万が一の損失発生時でも投資家の元本が守られやすいため、最低でも10〜20%程度の割合が確保されているファンドを選ぶのが賢明です。
また、物件の立地選定も「守り」の観点から不可欠です。築年数が浅い物件だけでなく、賃貸需要が底堅い大都市圏の物件や、空室リスクが低いエリアのファンドを優先的に選びましょう。あわせて、事業者の信頼性も見極めなければなりません。過去に元本割れを起こしていないか、運営会社が不動産事業の実績を十分に持っているかなど、透明性の高い事業者を選ぶことが、長期的な資産防衛につながります。高い利回りだけに惑わされず、着実なリターンを積み重ねる姿勢こそが、50代の投資には必要です。
まとめ:ライフステージに合わせた賢い運用を
不動産クラウドファンディングは少額からプロの運用に参加できる優れた手法ですが、投資である以上、押さえておくべき注意点があります。特に重要なのは「流動性の低さ」と「元本保証の誤解」です。
まず、不動産クラウドファンディングの多くは、運用期間中の中途解約が原則として認められていません。運用期間が終了するまで資金が固定されるため、生活防衛資金など、近い将来に使う予定のあるお金を投じるのは避けましょう。また、銀行預金とは異なり「元本保証」はありません。優先劣後構造によってリスクが低減されているとはいえ、対象物件の価値下落や運営会社の経営状況によっては、元本割れのリスクが存在することを理解しておく必要があります。
以下に、投資を始める前に必ず確認していただきたいチェックリストをまとめました。
| 注意点 | 内容 |
|---|---|
| 流動性 | 運用期間中は資金を引き出せないことが前提。余裕資金で行うこと。 |
| 元本保証 | 元本保証はない。投資先のリスクを理解した上で判断すること。 |
| 優先劣後構造 | 劣後出資比率が高いほど安全性が高まるが、過信は禁物。 |
| 運営会社の信頼性 | 過去の実績や透明性、運営体制を事前に確認すること。 |
これらのポイントを理解し、自身のライフステージや目的に応じた金額を割り当てることが、資産形成を成功させる鍵です。
年代別戦略の振り返りと次のステップ
30代は「投資の練習」として少額から経験を積み、40代は「安定剤」としてポートフォリオのバランスを整え、50代は「資産防衛」を意識して守りを固める。このように、ライフステージが進むにつれて投資に求める役割は変化していきます。
一度運用を開始したら終わりではなく、定期的に自身の資産状況やライフプランを見直すことが重要です。まずは少額からファンドを選定し、不動産運用の仕組みを体感することから始めてみてください。小さな一歩が、将来の確かな資産形成へとつながります。
関連コラム
法人の余剰資金運用ガイド|定期預金・社債・不動産クラファン比較と稟議の通し方
法人の余剰資金運用における定期預金・社債・不動産クラファンの比較と、社内稟議を確実に通すためのリスク管理・論理的説明のポイントを解説。安全かつ戦略的に資産を守るための運用ガイドです。
不動産クラウドファンディングの税金FAQ|分配金の所得区分と確定申告の基準
不動産クラウドファンディングの分配金にかかる税金や確定申告の仕組みを解説。雑所得の区分や確定申告が必要な基準、還付の可能性まで、投資初心者が知るべきポイントを網羅しました。
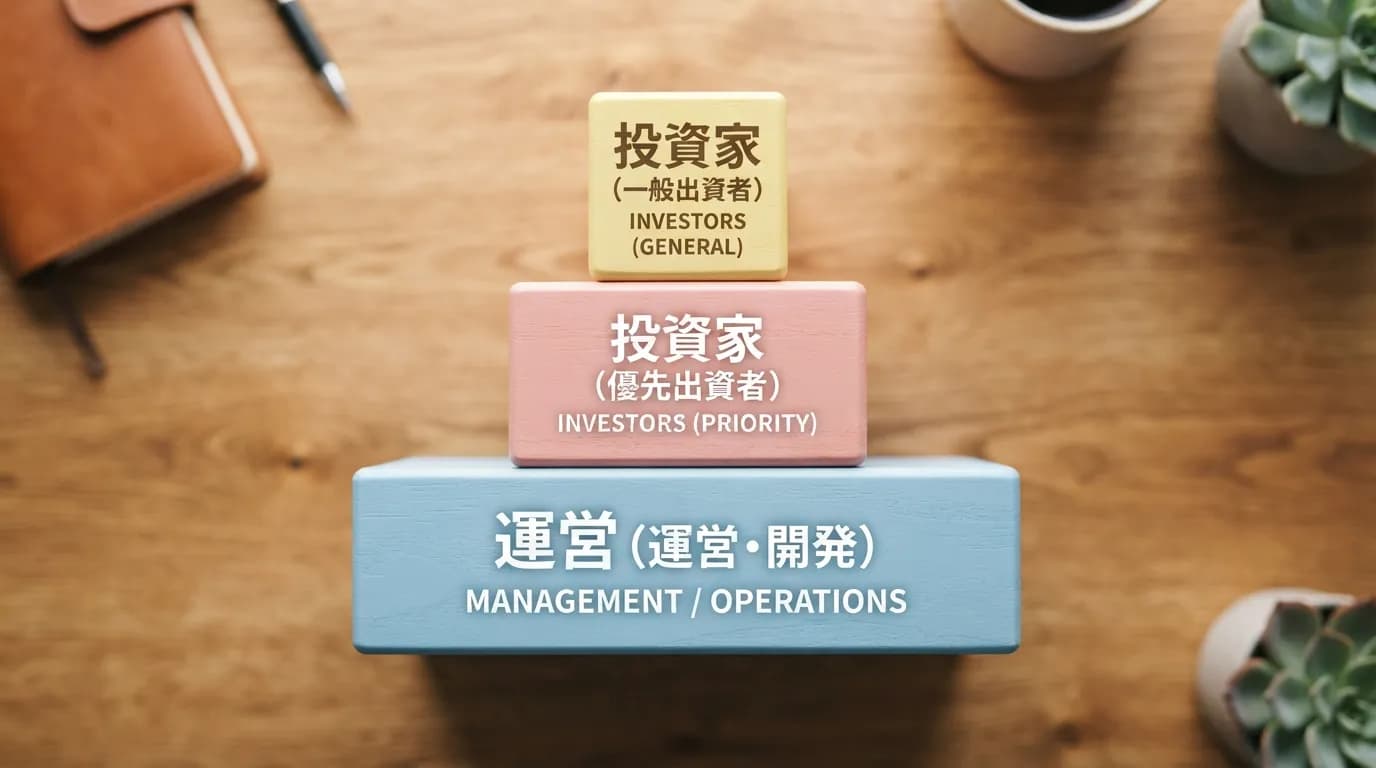
優先劣後方式とは?元本毀損リスクがゼロではない3つの理由
不動産クラウドファンディング等で採用される優先劣後方式の仕組みを解説。元本毀損を抑える仕組みの裏にある3つのリスクや、投資家が知っておくべき注意点を専門家が分かりやすく解説します。