自分らしいFIREを見つけよう!7つのFIREオプションと、あなたに合った選択肢
「FIRE」という言葉、聞いたことはあるけれど、具体的にどんなものか、自分には関係ないと思っていませんか?
FIREは、経済的自立と早期リタイアを意味しますが、単なる「早期リタイア」だけではありません。
この記事では、FIREの種類、メリット・デメリット、そしてあなたに合ったFIREを見つけるための具体的な方法を解説します。 自分らしいFIREを見つけ、お金と時間に縛られない自由なライフスタイルを実現しましょう!
FIREとは?
FIREという言葉を耳にする機会が増えましたが、具体的にどのような状態を指すのか、そしてそれが自分自身の人生にどう影響するのか、疑問に思っている方もいるかもしれません。FIREとは、「Financial Independence, Retire Early」の頭文字を取った言葉で、経済的自立を達成し、早期にリタイアすることを目指すライフスタイルのことです。しかし、これは単に仕事を辞めてしまうこととは異なります。
FIREの本質は、「お金の心配から解放され、自分の意思で働き方や暮らし方を選択できる自由な状態」を手に入れることにあります。つまり、経済的な基盤が確立されているため、生活のために嫌な仕事を続ける必要がなくなり、自分の時間をもっと価値のある活動や、本当にやりたいことに費やすことができるようになるのです。
従来の早期リタイアが、定年退職後に経済的な余裕を持って余暇を楽しむというイメージであるのに対し、FIREはより能動的に、人生の早い段階から経済的な自由を手に入れ、その自由を活かして人生を豊かにすることを目的としています。
| 特徴 | FIRE | 従来の早期リタイア |
|---|---|---|
| 目指す状態 | 経済的自立による、時間の使い方を自分で決める自由 | 定年退職後の経済的余裕と余暇の享受 |
| リタイアの時期 | 比較的若い時期 | 一般的な定年退職時期(60代~) |
| 活動内容 | 自由な時間を使って、自己実現、趣味、ボランティア、副業などを行う | 旅行、趣味、休息など、比較的受動的な活動が中心 |
| 経済的基盤 | 資産運用収入などが生活費を上回り、働かなくても生活できる状態 | 退職金、年金、貯蓄など、労働収入以外の収入が一定額ある状態 |
| 人生へのアプローチ | 経済的自由を手段として、より主体的に人生をデザインする | 労働から解放され、残りの人生を楽しむ |
FIREの定義
FIRE(Financial Independence, Retire Early)とは、経済的自立(Financial Independence)を達成し、早期にリタイア(Retire Early)することを目指すライフスタイルです。ここでいう「経済的自立」とは、資産運用などによって得られる不労所得が、生活費を上回っている状態を指します。この状態になると、たとえ働かなくても、生活していくための十分なお金が自動的に入ってくるようになります。
そして「早期リタイア」とは、必ずしも全ての仕事を辞めることを意味しません。人によっては、週に数日だけ働く、好きなことだけを仕事にする、あるいはボランティア活動に時間を費やすなど、自分の時間とお金を主体的にコントロールできる状態になることを指します。つまり、FIREは「仕事を辞めること」そのものよりも、「お金に縛られずに、自分の人生を自分でデザインできる自由を手に入れること」に重きを置いているのです。
FIREのメリット
FIREを目指し、達成することで、以下のような多くのメリットを享受できます。
- 時間的自由の獲得: 最も大きなメリットは、時間の使い道を自分で自由に決められるようになることです。これにより、家族や友人との時間を増やしたり、趣味や自己啓発に没頭したり、世界中を旅したりと、人生をより豊かに彩ることが可能になります。
- 経済的安心感の向上: 毎月の収入を心配する必要がなくなり、急な出費や将来の不安からも解放されます。これにより、精神的なストレスが大幅に軽減され、心の余裕を持って日々を過ごせるようになります。
- 自己実現の機会増大: 経済的な制約がなくなることで、キャリアチェンジ、起業、新しいスキルの習得、社会貢献活動など、これまで諦めていたことや、本当にやりたかったことに挑戦する機会が格段に増えます。
- 健康の改善: ストレスの軽減や、自分のペースで生活できることから、心身の健康状態が改善されることが期待できます。十分な睡眠、適度な運動、バランスの取れた食事など、健康的な生活習慣を送りやすくなります。
- 人間関係の深化: 仕事中心の生活から解放されることで、家族、友人、パートナーとの関係をより大切にし、深めるための時間を確保できるようになります。
FIREのデメリット
一方で、FIREを目指す過程や、FIRE達成後の生活には、いくつかのデメリットや注意点も存在します。
- 極端な節約生活の必要性: 特に早期にFIREを達成しようとする場合、目標額を早く貯めるために、長期間にわたって収入の大部分を貯蓄・投資に回す必要があり、生活水準を大幅に落とすことが求められる場合があります。これは、精神的な負担となる可能性があります。
- 資産運用リスク: FIREの達成には、多くの場合、投資による資産形成が不可欠です。しかし、投資には市場の変動リスクが伴い、計画通りに資産が増えない、あるいは減少してしまうリスクも存在します。
- インフレリスク: 長期間にわたって資産を取り崩していく中で、インフレーションによってお金の価値が目減りするリスクがあります。これを考慮した資産計画や、インフレに強い資産への投資が必要です。
- 社会とのつながりの希薄化: 仕事を辞めることで、職場での人間関係や、社会との接点が減少し、孤独感を感じやすくなる可能性があります。意識的にコミュニティに参加したり、新しい人間関係を築いたりする努力が求められます。
- 予期せぬライフイベントへの対応: 病気、介護、家族の急なニーズなど、予期せぬライフイベントが発生した場合、当初のFIRE計画が破綻するリスクがあります。十分な緊急予備資金の確保や、柔軟な計画の見直しが必要です。
- 「燃え尽き症候群」ならぬ「燃え尽きなさ」: 早期リタイア後に、目的意識を失い、何をして良いか分からなくなってしまう「燃え尽きなさ」に陥る人もいます。FIRE後も、情熱を傾けられる活動や目標を見つけ続けることが重要です。
7つのFIREオプション
FIREは、単に早期リタイアを目指すだけでなく、個人の価値観やライフスタイルに合わせて様々な形が存在します。ここでは、経済的自立と早期リタイアを実現するための7つの代表的なFIREオプションを、それぞれの特徴や目指すべき水準とともに詳しく解説していきます。
Lean FIRE(ミニマム型)
Lean FIREは、「少ないお金でも、自分にとっての豊かさを最優先する暮らし」を目指すタイプです。生活コストを極限まで抑え、比較的少ない資産でFIREを実現します。自然豊かな場所への移住や、ミニマリスト的な生活、物よりも経験を重視するライフスタイルを好む方に適しています。例えば、「月10万円で幸せに暮らせる生き方を設計する」といったイメージです。年間支出を150万円~250万円程度に抑えることを目標とします。
Fat FIRE(リッチ型)
Fat FIREは、「働かなくても、今の生活水準をそのまま維持できる自由」を確保することを目指すタイプです。高収入を得てきた方や、すでに多くの資産を築いている方に多く見られます。現在の贅沢なライフスタイルを維持し、大都市での生活や、趣味、旅行などを我慢することなく楽しむことを重視します。例えば、「都心で暮らしながら、配当金だけで生活する」といったスタイルが考えられます。年間支出600万円~1200万円レベルの不労所得を目指すのが一般的です。
Barista FIRE(ハイブリッド型)
Barista FIREは、「経済的自由をベースに、好きな仕事だけを選んで働く」ことを目指すタイプです。資産からの収益と、パートタイムなどの限られた労働収入を組み合わせて生活します。カフェのバリスタのように、お金のためだけでなく、「心地よい働き方」を選択することが特徴です。仕事をお金のためだけでなく、「つながり」や「社会参加」の手段として捉える傾向があります。「週3日だけ働き、残りの時間は旅や学習に使う」といった働き方が例として挙げられます。
Coast FIRE(時間シフト型)
Coast FIREは、「今のうちに投資を積み上げ、将来は資産が自動的に育つ状態を目指す」タイプです。若いうちに十分な投資元本を確保することで、将来的にFIRE達成への道筋を“自動航行”させます。FIRE達成後も、働き続けることを選択する場合でも、資産が育っていく安心感を得られます。完全なリタイアではなく、「心理的な安心」を得ることを重視する考え方です。「35歳までにFIREに必要な元本を確保し、それ以降は好きな仕事で生きる」といったプランが考えられます。
Slow FIRE(段階型)
Slow FIREは、「一気にリタイアせず、徐々に自由度を上げていく」ことを目指すタイプです。キャリアの途中で仕事量を減らしながら、段階的にFIREに近づいていきます。急激な生活の変化を避け、ストレスや不安をコントロールしながらFIREを実現できるのが特徴です。家族との時間や、ライフイベントに合わせた柔軟な設計が可能です。「50代から週3勤務にし、60歳で完全FIREする」といった計画が例として挙げられます。
Passion FIRE(情熱型)
Passion FIREは、「好きなことをして暮らせる収入源を持つ」ことを目指すタイプです。つまり、「やりたいことが仕事になっている」状態です。経済的自由を得ながらも、社会的な活動や創造的な活動を継続します。アーティスト、講師、クリエイター、社会起業家などに多く見られるスタイルです。「好きな教室を開きながら、配当収入と講座収入で生活する」といった例が考えられます。
Family FIRE(共創型)
Family FIREは、「家族単位でお金と暮らしをデザインする」ことを目指すタイプです。夫婦、親子、あるいは世帯全体で支出、収入、価値観を共有し、「家族全員での自由時間」を最優先します。子どもの教育費、親の介護、夫婦それぞれのライフプランなども含めた長期的な視点で計画を立てます。「夫婦で在宅ワークをしながら地方移住し、子育てを楽しむFIRE」といったスタイルが例として挙げられます。
| タイプ | コンセプト | 特徴 | 例 | 目標収入レベル(年間) |
|---|---|---|---|---|
| Lean FIRE | 少ないお金で豊かに暮らす | 生活コストを極限まで抑える、ミニマリスト志向 | 月10万円で生活する | 150~250万円 |
| Fat FIRE | 今の生活水準を維持・向上させる | 贅沢なライフスタイル、高収入・高資産保有者向け | 配当金だけで都心暮らし | 600~1200万円 |
| Barista FIRE | 経済的自由+心地よい働き方 | 資産収益+パートタイム、仕事は「つながり」重視 | 週3日勤務+旅・学習 | 資産収益+α |
| Coast FIRE | 将来の資産自動増殖を目指す | 若いうちに元本確保、心理的安心感重視 | 35歳で元本確保、以降は好きな仕事 | 資産収益+α(将来は自動増殖) |
| Slow FIRE | 徐々に自由度を上げていく | 段階的リタイア、ストレス・不安コントロール | 50代から週3勤務、60歳で完全FIRE | 段階的に自由度を増やす |
| Passion FIRE | 好きなことを仕事にする | 経済的自由+活動継続、クリエイター・起業家向け | 教室運営+配当・講座収入 | 好きな活動で得られる収入 |
| Family FIRE | 家族単位で自由な暮らしをデザインする | 家族で支出・収入・価値観共有、家族の自由時間最優先 | 夫婦で在宅ワーク、地方移住&子育て | 家族全員で豊かに暮らせる収入 |
あなたに合ったFIREを見つけるには?
FIREは、経済的自立と早期リタイアを目指すための強力な目標ですが、その実現には個々の価値観、ライフスタイル、そして具体的な計画が不可欠です。ここでは、あなたに最適なFIREの形を見つけるための3つのステップを解説します。
自分の価値観を明確にする
FIREにおける「豊かさ」とは、人それぞれ異なります。単にお金がたくさんある状態を指すのではなく、自分が何を大切にし、どのような人生を送りたいのかを深く掘り下げることから始めましょう。例えば、家族との時間を最優先したいのか、趣味に没頭したいのか、社会貢献をしたいのかなど、自分の内面と向き合い、FIREで実現したい「本当の豊かさ」を定義することが、自分らしいFIREを見つける第一歩となります。価値観を明確にすることで、目指すべきFIREの方向性が定まり、モチベーションを維持しやすくなります。
理想のライフスタイルを具体化する
自分の価値観が明確になったら、次にFIRE達成後の理想的なライフスタイルを具体的にイメージします。FIRE後の1日を想像したり、やりたいことリストを作成したりすることで、必要な生活費や資産額の目安が見えてきます。例えば、「週に3日だけ好きな仕事をする」「世界一周旅行をする」「地方でスローライフを送る」など、具体的なイメージを持つことが、モチベーション維持と計画立見の助けとなります。漠然とした理想ではなく、日々の生活を具体的に描くことで、より現実的な目標設定が可能になります。
FIRE達成のための資産形成計画
理想のライフスタイルと必要な生活費が明確になったら、それらを支えるための資産形成計画を立てます。まず、目標とする総資産額を算出します。一般的には、年間支出の25倍(4%ルールに基づく)が目安とされますが、FIREの種類やリスク許容度によって変動します。次に、その資産を形成するための具体的な方法として、投資(株式、投資信託、不動産など)や節約術、副業などを検討し、現実的な計画に落とし込みます。計画は、定期的に見直し、必要に応じて修正していくことが重要です。これにより、着実にFIRE達成へと近づくことができます。
FIREを成功させるためのステップ
FIRE達成は、計画的かつ継続的な取り組みによって実現可能です。ここでは、FIREへの道のりを成功に導くための4つの主要なステップについて解説します。
目標設定
FIRE達成への第一歩は、明確な目標設定です。漠然と「FIREしたい」と考えるのではなく、「いつまでに」「どのようなFIRE(Lean, Fat, Baristaなど)を」「いくらの資産を築いて」達成したいのか、具体的な数値目標と期限を設定しましょう。目標が明確になれば、日々の生活や仕事における優先順位がつけやすくなり、モチベーションの維持にも繋がります。単に金額を定めるだけでなく、FIRE達成後の理想のライフスタイル(住む場所、時間の使い方、趣味など)を具体的にイメージすることも、目標達成への強い推進力となります。
着実な資産形成
FIRE達成の核となるのは、着実な資産形成です。目標とする資産額を逆算し、毎月の収入から一定額を貯蓄・投資に回す計画を立てることが不可欠です。具体的な投資方法としては、全世界株式や米国株式などに連動するインデックスファンドへの積立投資が、低コストで分散効果も高いため初心者にもおすすめです。また、配当金を再投資することで複利効果を狙う高配当株投資や、安定した家賃収入が期待できる不動産投資なども選択肢となります。自身の許容できるリスクや目標期間に合わせて、複数の投資対象に分散させることを心がけましょう。さらに、日々の支出を見直し、無駄を削減する節約も、資産形成を加速させる上で非常に重要です。固定費の見直し(通信費、保険料など)や、衝動買いを避ける工夫などを実践しましょう。
リスク管理と注意点
FIRE生活は経済的な自由をもたらしますが、同時にいくつかのリスクも伴います。まず、インフレーションにより、将来的に資産の実質的な価値が目減りする可能性があります。また、予期せぬ病気や事故による高額な医療費の発生、あるいは市場の急激な変動による投資資産の価値下落なども考慮に入れる必要があります。これらのリスクに備えるためには、まず十分な緊急予備資金(生活費の6ヶ月~1年分程度)を確保することが重要です。また、医療保険や生命保険など、万が一の事態に備える適切な保険への加入も検討しましょう。投資においては、ポートフォリオを過度に集中させず、分散投資を徹底することがリスク軽減に繋がります。さらに、FIRE後の生活設計においても、急な出費に対応できる柔軟性を持つことや、社会との繋がりを保つための活動(ボランティア、趣味のコミュニティ参加など)を計画することも、精神的な安定を保つ上で役立ちます。
継続的な情報収集と学び
経済状況、税制、投資市場は常に変化しています。FIREに関する最新の情報や、より効率的な資産形成の方法、あるいはFIRE後の生活に関する新しい知見などを常にキャッチアップし、学び続ける姿勢が極めて重要です。信頼できる書籍、経済系のセミナー、金融機関が提供する情報、専門家が発信するウェブサイトなどを活用し、自身の知識をアップデートしていくことで、変化に柔軟に対応し、より賢明な判断を下すことができるようになります。特に、税金に関する知識は FIRE 生活の維持に直結するため、定期的な見直しと学習が不可欠です。
FIREに関するよくある質問(Q&A)
FIREという言葉を聞くと、夢物語のように感じるかもしれませんが、適切な計画と実行があれば、多くの場合で実現可能な目標です。ここでは、FIREに関する皆様の疑問に、Q&A形式でお答えしていきます。
FIREは本当に可能?
FIREは、個人の収入、支出、投資スキル、そして社会経済状況によって難易度や必要な期間は異なりますが、適切な計画と実行があれば、多くの場合で実現可能です。特に、一般定年退職よりも早期のリタイアを目指す場合は、より長期的な視点と、保守的な資産管理が求められることがあります。しかし、ご自身の状況に合わせて現実的な目標を設定することで、FIREへの道筋は見えてきます。
FIREに必要な資産額は?
FIREに必要な資産額は、目指すFIREの種類(Lean, Fat, Baristaなど)や、FIRE後の年間支出額によって大きく変動します。一般的に、年間支出の25倍の資産があれば、4%ルール(年間支出の4%を資産から取り崩しても、資産が枯渇しにくいとされる考え方)に基づいて生活できるとされています。例えば、年間支出が300万円なら、7500万円の資産が目安となります。まずは、ご自身のFIRE後の理想の生活を具体的にイメージし、そこから必要な年間支出額を算出することが第一歩です。
FIRE生活のリスクは?
FIRE生活には、インフレによる生活費の上昇、予期せぬ医療費の増加、投資市場の暴落、そして人生の予期せぬ出来事(家族の病気や失業など)といったリスクが伴います。これらのリスクに備えるためには、十分な予備資金の確保、資産の分散投資(異なる資産クラスや地域に投資すること)、そしてFIRE後の生活設計における柔軟性が重要です。また、社会とのつながりを保つための活動(ボランティア、趣味のコミュニティ参加など)も、精神的な健康を維持する上で役立ちます。
FIREの税金対策は?
FIRE後の税金対策は、資産運用方法や居住地域によって異なりますが、いくつか有効な手段があります。投資で得た利益(配当金、売却益など)には税金がかかりますが、NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)のような非課税制度を最大限に活用することが、手取り収入を増やす上で非常に効果的です。また、法人化や、節税効果のある投資方法(不動産投資の減価償却など)を検討することも選択肢となります。ご自身の状況に合わせて、税理士などの専門家に相談することをおすすめします。
まとめ
ここまで、FIREの定義、メリット・デメリット、そして7つの多様なFIREオプションについて詳しく解説してきました。Lean FIRE、Fat FIRE、Barista FIREといった、それぞれの特徴やライフスタイルに合わせた選択肢があることをご理解いただけたかと思います。
FIREは、単に早期にリタイアすることを目指すだけでなく、経済的な自立を達成し、お金や時間に縛られない自由な生き方を選択できるようになることを意味します。これにより、私たちは自分の人生を主体的にデザインし、本当に大切にしたいこと、やりたいことに時間を使うことが可能になります。
あなたに合ったFIREを見つけ、その達成に向けた具体的なステップを踏み出すことで、経済的な不安から解放され、より精神的な余裕を持った、豊かな人生を実現することができるでしょう。この記事が、あなたのFIREへの第一歩を踏み出すための一助となれば幸いです。
関連コラム
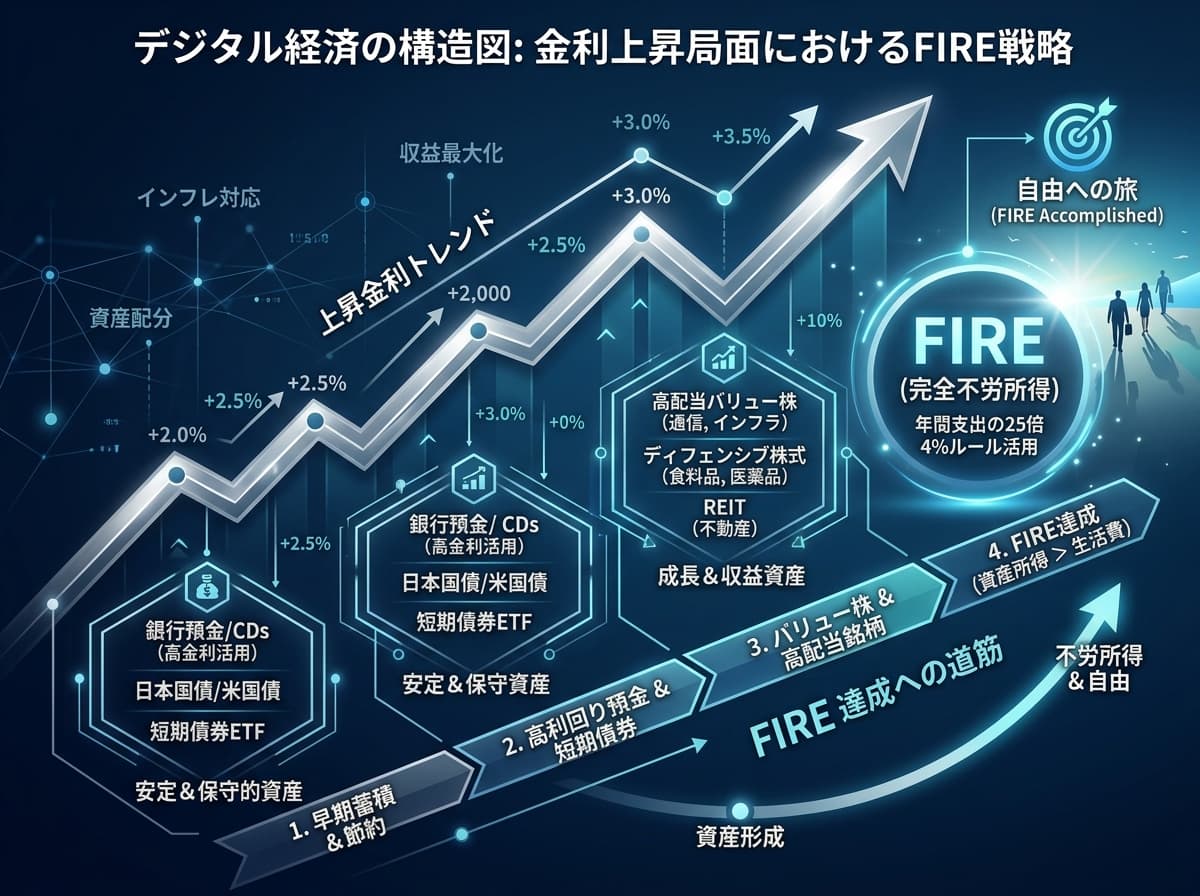
FIREを目指すあなたへ:金利上昇時代に「不労所得10%」を掴む投資戦略
FIRE達成へ!「金利のある世界」で不労所得10%を目指すための具体的な投資戦略を解説。金利上昇時代に資産を最大化し、早期リタイアを実現するポートフォリオ設計の秘訣を伝授します。
【FIREの種類】あなたに合うのはどれ?Fat, Lean, Barista…目的別FIREモデル徹底解説
「FIRE」には様々な種類があるのをご存知ですか?Fat FIRE, Lean FIRE, Barista FIREなど、あなたに最適な早期リタイアの形を見つけましょう。それぞれの特徴、メリット・デメリット、達成方法を分かりやすく解説。自分らしい経済的自立への第一歩を踏み出すためのガイドです。
日本版「お金持ち」への道! 歴史とAIが教える、あなただけの資産形成術
歴史とAIを紐解き、日本で「お金持ち」になる方法を徹底解説! 年代別、年収別の資産形成プランや、AIを活用した投資術、FIRE達成ロードマップまで、あなたの未来を切り開く情報が満載です。