【人生100年時代】不動産投資で叶える!賢い資産戦略と長期安定収入
「人生100年時代」という言葉が浸透し、かつてないほど長い老後を過ごす可能性が高まっています。しかし、寿命が延びることは喜ばしい反面、経済面では新たな課題を突きつけています。公的年金だけで長期間の生活を支えるのは困難です。医療費や介護費の増大も懸念される中、従来の「貯蓄のみ」では経済的な安心を維持できません。
なぜ今、長期的な投資戦略が必要なのか
人生100年時代を生き抜くためには、現役時代に築いた資産をいかに効率的に増やし、計画的に取り崩していくかが鍵となります。貯蓄には、インフレで実質的な価値が目減りするリスクがあります。そのため、資産を「守りながら増やす」視点が欠かせません。
そこで重要となるのが、時間を味方につけ、複利効果を活用する「長期的な投資戦略」です。長期投資には、以下のようなメリットがあります。
- **リスクの分散:**時間をかけて運用することで、市場の変動による影響を平準化できる。
- **複利効果の最大化:**運用益を再投資することで、資産が雪だるま式に増える可能性が高まる。
- **インフレ対策:**現金で保有するよりも、資産価値を維持・向上させやすい。
今後は、金融資産だけでなく不動産投資などを組み合わせ、ポートフォリオを最適化することが重要です。不動産投資は、長期的な家賃収入という安定したキャッシュフローを生み出します。また、インフレ局面でも資産価値が守られやすい特性があります。こうした具体的な投資戦略を学び、実践することで、将来の不確実性に対応し、経済的な自立と心のゆとりを確保することが可能になります。
漠然とした不安を解消し、100歳まで豊かに生きるためのロードマップを描くためには、今すぐ長期的な視点での資産形成に着手することが不可欠です。本記事では、不動産投資のメリット・デメリットや金融資産との組み合わせ方を解説します。さらに「資産寿命」を延ばすための実践的なステップも紹介します。確かな知識を身につけ、安心して未来を歩むための一歩を踏み出しましょう。
長期投資の基本と金融資産運用の考え方
人生100年時代を豊かに生き抜くためには、短期的な市場の変動に一喜一憂せず、長期的な視点に立った投資戦略を構築することが不可欠です。長期投資の成功には、適切な資産配分とインフレへの防衛策が不可欠です。
ポートフォリオ構築の考え方
長期投資において最も重要な基盤となるのが「ポートフォリオ構築」です。これは単一の資産に集中せず、複数の金融資産を組み合わせる戦略です。リスクを分散させ、安定したリターンを追求します。この資産配分の決定を「アセットアロケーション」と呼びます。
主な金融資産の特性は以下の通りです。
- 株式:高い成長性が期待できる一方、価格変動リスクも大きい資産です。
- 債券:比較的安定した利回りが期待でき、ポートフォリオ全体のリスクを抑制する役割を果たします。
- 投資信託:プロが複数の銘柄に分散投資を行うため、少額から手軽にリスク分散を図ることが可能です。
ポートフォリオを構築する際は、自身の「リスク許容度」と「投資目標」を明確にすることが不可欠です。リスク許容度とは、資産価値が下落した際、精神的・経済的にどの程度の損失まで耐えられるかという度合いのことです。これは年齢、資産状況、性格によって異なります。
例えば、運用期間を長く確保できる若年層は、成長を重視して株式の比率を高める戦略が有効です。一方で、リタイアが近づいている層は、資産の保全を優先し、債券やバランス型投資信託の比率を高めるなど、ライフステージの変化に応じて柔軟に調整することが重要となります。
インフレに負けない投資とは
長期運用において見落とせないのが「インフレ(物価上昇)」のリスクです。インフレとは物価が継続的に上昇し、相対的にお金の価値が下がる現象を指します。例えば、物価が上昇すれば、現金を預貯金として保有しているだけでは、実質的な購買力は目減りしてしまいます。人生100年という長い期間において、このインフレの影響は無視できません。
インフレに負けない投資を実現するためには、物価上昇率を上回るリターンを目指す必要があります。預貯金のみに頼るのではなく、積極的に運用を行うことが、資産の購買力を維持するための防衛策となります。
インフレ対策として特に有効とされる資産は以下の通りです。
| 資産クラス | インフレに対する有効性 |
|---|---|
| 株式・投資信託 | 企業の利益成長が物価上昇を吸収し、株価や配当の増加に繋がるため有効。 |
| 実物資産(不動産・金) | 物価上昇に伴い資産価値自体が上昇しやすいため、インフレヘッジとして機能する。 |
企業は物価上昇に合わせて価格を調整できるため、インフレでも利益を確保しやすいです。その利益は、株価上昇や配当として投資家に還元されます。また、不動産や金といった実物資産を組み合わせることも、資産の目減りを防ぐ有効な手段です。金融資産と実物資産をバランス良く組み合わせることで、どのような経済環境下でも安定した資産形成が可能なポートフォリオを構築できるでしょう。
不動産投資の基礎知識とメリット・リスク
人生100年時代を豊かに生き抜くためには、金融資産だけでなく、実物資産である不動産への投資が強力な選択肢となります。不動産投資はインフレに強く、安定した家賃収入を生み出すことで、長期的な資産形成の柱となります。本セクションでは、不動産投資の種類からメリット・デメリット、そして成功に向けた具体的なステップを解説します。
不動産投資の種類とそれぞれの特徴
不動産投資には多様な手法があり、目的やリスク許容度に応じて選択することが重要です。
現物不動産投資(賃貸経営)
一棟アパート・マンション投資: 建物全体を所有し、複数の部屋から家賃を得ます。収益性が高い一方、初期費用や管理の手間も大きくなります。空室リスクを分散できる点が強みです。
区分マンション投資: マンションの一室を購入します。少額から始めやすく、管理会社への委託により手間を軽減できますが、空室時のリスクは一室に集中します。
戸建て投資: 一戸建てを貸し出します。ファミリー層からの需要が期待でき、一度入居が決まれば長期的な安定が見込めます。
駐車場投資: 土地を駐車場として貸し出します。建物がないため初期費用や修繕費を抑えられますが、収益性は立地条件に大きく左右されます。
J-REIT(不動産投資信託)
投資家から集めた資金でプロが不動産運用を行う金融商品です。証券取引所で売買可能で流動性が高く、少額から手軽に始められます。管理の手間は一切不要ですが、市場変動の影響を受けやすい特徴があります。
不動産投資のメリット:安定収入、インフレヘッジ、節税効果
不動産投資は、資産形成において以下のような多角的なメリットを提供します。
安定した家賃収入(インカムゲイン): 給与や年金以外の「第二の収入源」として、長期的な生活資金を支えます。
インフレヘッジ: 物価上昇時、不動産価値や家賃も連動して上昇する傾向があるため、現金の価値目減りを防ぐ実物資産としての強みがあります。
節税効果:
所得税・住民税の節税: 減価償却費などの経費を計上することで、不動産所得を圧縮し、税負担を軽減できる可能性があります。
相続税対策: 不動産は現金に比べ相続税評価額が低くなる傾向があり、賃貸物件であればさらなる評価減が期待できます。
レバレッジ効果: ローンを活用することで、自己資金以上の金額を運用し、効率的に収益を最大化できる可能性があります。
不動産投資のリスクと失敗しないための注意点
リスクを正しく理解し、対策を講じることが成功への鍵です。
- 空室リスク: 入居者がつかない期間の収入減に備え、立地選定や設備投資、管理会社の選定を慎重に行う必要があります。
- 家賃下落リスク: 地域の将来性や人口動態を分析し、長期的に需要のあるエリアを選ぶことが重要です。
- 金利変動リスク: 変動金利での融資は金利上昇時に返済額が増加します。余裕を持った資金計画や固定金利の検討が有効です。
- 修繕・維持管理コスト: 経年劣化に伴う大規模修繕に備え、計画的な修繕積立金の確保が不可欠です。
- 流動性リスク: 不動産は即時の現金化が困難です。緊急時に備え、一定の現金や流動性の高い資産を確保しておきましょう。
- 災害リスク: 火災保険や地震保険への加入により、万が一の損害に備えることが必須です。
- サブリース契約のリスク: 一括借り上げ契約は安定感がありますが、家賃保証額の見直しや解約リスクを十分に理解する必要があります。
初心者でも始めやすい不動産投資のステップ
- 目標設定と情報収集: 投資の目的(老後資金、資産形成など)を明確にし、書籍やセミナーで基礎知識を習得します。
- 資金計画の策定: 自己資金と融資額を考慮し、無理のない返済シミュレーションを行います。
- 物件選定: 賃貸需要の高いエリアや将来性のある物件を、専門家のアドバイスも活用しながら絞り込みます。
- 融資の申し込み: 複数の金融機関を比較し、自身の信用情報や物件評価に基づいた有利な条件で融資を申し込みます。
- 売買契約と決済: 契約締結後、融資を実行し、物件の引き渡しを受けます。
- 物件の管理: 入居者募集やメンテナンスを行います。本業がある場合は、専門の管理会社に委託することで効率的な運営が可能です。
金融資産×不動産:最適なポートフォリオの構築術
人生100年時代を経済的に豊かに生き抜くためには、金融資産と不動産という異なる特性を持つ資産クラスを戦略的に組み合わせることが不可欠です。それぞれの強みを活かし、リスクを補完し合うポートフォリオを構築することで、市場環境の変化に左右されにくい強固な資産基盤を築くことができます。ここでは、リスク分散の理論と、個々のライフプランに最適化した資産配分の考え方を解説します。
リスク分散の観点からの資産配分
資産運用における「リスク分散」の要諦は、相関性の低い資産を組み合わせることにあります。金融資産と不動産は、それぞれ異なるリスク・リターン特性を持ちます。これらを組み合わせることで、ポートフォリオ全体の安定性が高まります。
- **金融資産(株式・投資信託など):**市場の変動を受けやすく短期的には価格が乱高下する可能性がある一方、長期的には高い成長性が期待できます。
- **不動産資産:**景気変動の影響を受けにくい安定した家賃収入が魅力であり、インフレ局面では実物資産としての価値が上昇しやすいため、インフレヘッジとして機能します。
これら二つを組み合わせることで、株式市場が低迷する局面でも不動産からの家賃収入がクッションとなり、資産全体の目減りを抑制できます。また、インフレ時には金融資産の実質価値が低下するリスクを、不動産価値の上昇でカバーすることが可能です。このように、互いの弱点を補い合う資産構成こそが、あらゆる経済状況に対応できるポートフォリオの理想形と言えます。
ライフプランに合わせた配分比率の考え方
最適な資産配分に万能な「正解」は存在しません。個人の年齢、リスク許容度、資金状況、そして将来の目標に応じて、柔軟に比率を調整することが重要です。
| ライフステージ | 戦略のポイント |
|---|---|
| 30代(資産形成期) | 投資期間が長いため、成長性の高い株式などの金融資産比率を高めに設定しつつ、将来の安定収入源として不動産投資を組み込む。 |
| 50代(資産保全・安定期) | リタイアメントを見据え、資産の保全と安定したインカムゲインを重視。不動産の比率を高めるか、REITなどの流動性の高い不動産商品を活用する。 |
若年層であれば、リスクを取って積極的に資産を拡大し、ある程度の資産が形成された段階で不動産の比率を高めて安定性を重視する戦略が有効です。一方で、リタイアメントが近づくにつれ、退職金などを活用して安定した家賃収入が見込める物件を確保し、老後資金の不安を解消するアプローチが推奨されます。
また、教育資金や住宅購入といった特定のライフイベントに対しては、金融資産の流動性を確保しつつ、不動産の出口戦略(売却時期)を計画的に検討する必要があります。家族構成や収入、目標金額を明確にしましょう。定期的にポートフォリオを見直すことが、人生100年時代を乗り切る賢明な資産形成術です。
資産寿命を延ばすための実践的アクションプラン
人生100年時代を豊かに生き抜くためには、金融資産と不動産を組み合わせたポートフォリオを構築するだけでなく、その「資産寿命」をいかに効率的に延ばすかが鍵となります。長期的な視点に基づいた、具体的なアクションプランを解説します。
投資目標の設定と定期的な見直し
資産形成の第一歩は、具体的かつ明確な目標設定です。「〇歳までに〇〇万円の老後資金を準備する」「毎月〇万円の不動産収入で生活費を補填する」といった数値目標を立てることで、必要な投資戦略や許容すべきリスクが明確になります。
また、目標は一度立てて終わりではありません。市場環境の変化や、結婚・転職・退職といったライフステージの転換に合わせて、定期的な見直しが不可欠です。年に一度は進捗を確認し、以下のポイントを軸にポートフォリオを柔軟に調整しましょう。
- 目標達成までの期間に応じたリスク許容度の変更(期間短縮に伴うリスク低減など)
- 収入状況の変化に応じた投資額の増減
- ライフイベントに合わせた資産配分の最適化
専門家(FPなど)への相談のすすめ
資産形成には金融、不動産、税務、相続など多岐にわたる専門知識が必要です。すべてを独学で判断するのは困難であるため、ファイナンシャルプランナー(FP)や税理士、不動産コンサルタントといった専門家の知見を積極的に活用しましょう。
専門家を活用するメリットは以下の通りです。
| 専門分野 | 期待できる効果 |
|---|---|
| ライフプランニング | 収入・支出・リスク許容度を分析したオーダーメイドの計画策定 |
| 不動産投資 | 物件選定から資金調達、出口戦略に至るまでの専門的サポート |
| 税務・相続 | 予期せぬトラブルの回避と、税制面を考慮した効率的な資産運用 |
専門家を選ぶ際は、資格の有無だけでなく、自身の相談内容に対する実績や専門分野、信頼関係を築ける人柄かを重視してください。複数の専門家から意見を聞き、自身のパートナーとして最適な相手を見つけることが、資産寿命を最大化させるための重要な一手となります。
成功・失敗事例から学ぶ不動産投資の教訓
人生100年時代を見据え、不動産投資は資産形成の有効な手段となります。しかし、成功には戦略が不可欠です。ここでは、実際の成功・失敗事例から、投資を成功に導くための教訓を学びます。
実際の成功事例から学ぶポイント
成功事例からは、需要を見極める力と適切な管理体制の重要性が浮き彫りになります。
- **事例1:都心築浅ワンルームで安定運用(Aさん・40代会社員)**都心駅近の築浅物件を選定し、需要の高さから空室リスクを最小化。管理をプロに委託することで、本業を維持しながら安定したキャッシュフローを実現しました。成功の鍵は、立地選定と運用の効率化です。
- **事例2:地方RCマンションの再生(Bさん・50代自営業)**築古物件の潜在能力に着目し、リノベーションでターゲット層を最適化。付加価値を高めることで満室経営を実現し、資産価値を向上させました。成功の鍵は、物件の価値を最大化する戦略的投資です。
これらの事例から、成功の鍵は「需要の高い物件選び」「プロによる適切な管理」「物件価値を高める戦略」にあることがわかります。
失敗事例から学ぶ注意点と落とし穴
失敗事例は、事前の調査不足やリスク管理の甘さが招く教訓を教えてくれます。
- **事例1:立地選定の誤り(Cさん・30代会社員)**表面利回りの高さのみを重視し、需要の低い地方物件を購入。結果として長期間の空室と収益悪化を招きました。教訓は、利回りだけでなく、現地調査を通じて周辺環境や入居需要を徹底的に分析することの重要性です。
- **事例2:修繕費の軽視(Dさん・50代公務員)**安価な築古物件を購入したものの、大規模修繕費を想定しておらず、突発的な支出で収支が赤字化しました。教訓は、物件の経年劣化を見越し、長期的な修繕計画と資金積立を徹底することです。
不動産投資において、安易な判断は禁物です。失敗事例から「リスクの事前把握」と「予期せぬ出費への備え」を学び、自身の投資戦略をより強固なものにしていきましょう。
まとめ:100歳まで豊かに生きるためのロードマップ
人生100年時代を豊かに生き抜くためには、長期的な視点での資産形成が不可欠です。本記事では、金融資産と不動産投資を組み合わせた強固なポートフォリオ構築の重要性を解説しました。主な要点は以下の通りです。
- 資産形成の必要性:長寿化に伴う老後資金の長期化とインフレリスクへの備えが重要です。
- 投資のバランス:金融資産と不動産投資を組み合わせることで、リスク分散と安定的なインフレヘッジを実現します。
- 戦略の最適化:個人のライフプランやリスク許容度に応じ、資産配分を慎重に検討しましょう。
- 継続的な見直し:市場環境や自身の状況変化に合わせ、定期的に投資戦略を調整することが資産寿命を延ばす鍵となります。
まずは現在の資産状況と将来の目標を明確にすることから始めましょう。必要に応じて専門家のアドバイスを活用し、具体的なシミュレーションを行うことも有効です。準備を怠らなければ、人生100年時代は豊かな選択肢を広げるチャンスとなります。確かな知識を武器に、今日から資産形成の第一歩を踏み出してください。
関連コラム
キャピタルゲインとインカムゲインの違い|利回りが決まる仕組みを解説
投資の利益の仕組みであるキャピタルゲインとインカムゲインの違いをわかりやすく解説。なぜ利回りに差が出るのか、リスクとリターンの関係性から運用戦略の立て方までを網羅的に解説します。
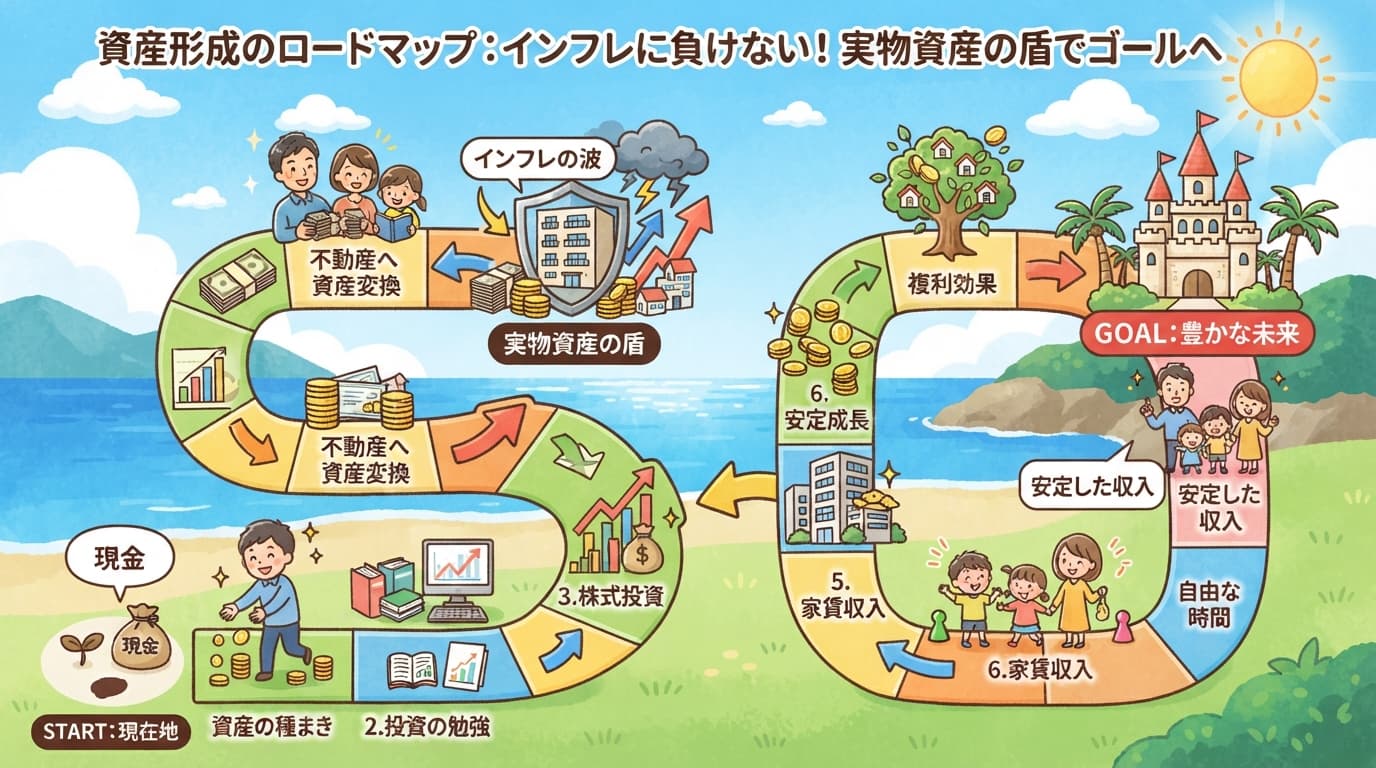
なぜ今、不動産投資が選ばれるのか?資産防衛の要となる理由と成功戦略
2026年夏、なぜ不動産投資が資産防衛の要として注目されているのか?インフレヘッジや市場の二極化といった最新トレンドを基に、賢い投資戦略と注意点を徹底解説します。
不動産投資の種類と特徴を比較!初心者におすすめの手法とは
不動産投資にはどのような種類があるのか?2026年現在の市場動向を踏まえ、区分・一棟・戸建・クラウドファンディングなど各手法のメリット・デメリットを徹底解説。失敗しないための選び方も紹介します。